Duas revendas idênticas, mesmo fornecedor, mesma compra. Uma escolhe o Simples híbrido, a outra fica no DAS unificado. A simulação mostra que uma precisa vender 7,2% mais caro só para ganhar o mesmo.
Em resumo
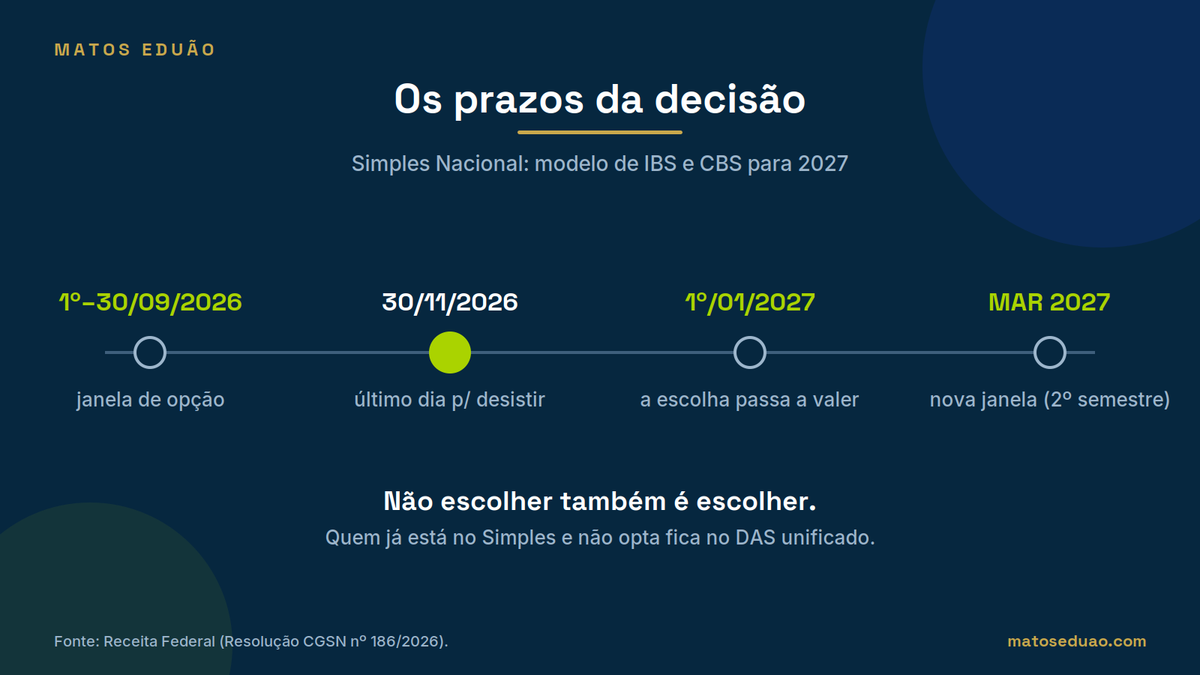
No Simples híbrido, a empresa tira CBS e IBS do DAS e passa a recolhê-los no regime regular, com direito ao crédito das compras. Na nossa simulação de uma revenda de autopeças, quem ficou no DAS unificado precisou faturar 7,2% a mais em 2027 para manter o mesmo lucro. A opção vai de 1º a 30 de setembro de 2026, com desistência possível até 30 de novembro de 2026 e nova janela em março de 2027 (só para o 2º semestre).
Imagine duas lojas de autopeças na mesma avenida. Mesmo tamanho, mesmo faturamento, a mesma prateleira. As duas compram a mesma peça, do mesmo fornecedor, pelo mesmo preço. Em setembro de 2026, uma delas marca uma opção no portal do Simples Nacional. A outra não marca nada.
Em 2027, uma vai precisar faturar R$ 50 mil a mais que a vizinha só para fechar o ano com o mesmo lucro. A diferença não está na competência do dono nem no preço da peça: está em uma linha da nota fiscal do fornecedor — os R$ 39.100 de CBS e IBS que as duas pagam na entrada e que só uma consegue recuperar.
Este artigo não é um resumo jurídico. É um mapa estratégico: o que é o Simples Nacional híbrido, a conta completa das duas empresas, o que isso faz no preço da peça no balcão e como decidir antes de 30 de setembro de 2026.
Sumário
- O que é o Simples Nacional híbrido?
- O crédito que vira custo
- A simulação: duas autopeças, o mesmo fornecedor, o mesmo lucro
- Por quanto cada uma precisa vender
- A mesma peça, dois preços
- Depende de quem compra de você
- O passo a passo até 30 de setembro de 2026
- Perguntas frequentes
O que é o Simples Nacional híbrido?
O Simples Nacional híbrido é a opção de tirar a CBS e o IBS de dentro do DAS e recolher esses dois tributos no regime regular, por fora da guia única. A empresa continua no Simples para todo o resto: IRPJ, CSLL e contribuição previdenciária seguem na mesma guia de sempre. O que sai de lá é a parte dos tributos novos.
Na prática, você troca simplicidade por crédito. No DAS unificado, o imposto que veio na nota do seu fornecedor é custo puro: entra no preço e fica lá. No híbrido, esse mesmo imposto vira crédito — você abate do que tem a pagar, como faz qualquer empresa do Lucro Presumido ou do Lucro Real.
O nome "híbrido" não está na lei. É como o mercado batizou a opção prevista na Lei Complementar nº 214/2025 e regulamentada pelo Comitê Gestor do Simples Nacional. Na norma, ela aparece com outro nome: apuração do IBS e da CBS pelo regime regular.
O crédito que vira custo
Em 2027 a CBS entra cheia e substitui o PIS e a Cofins. O IBS ainda é simbólico, em 0,1%. Somados, o destaque na nota do seu fornecedor fica em torno de 8,5% — um número que ainda é estimativa, porque a alíquota de referência segue em regulamentação.
Esse valor sai do seu caixa nos dois cenários. O que muda é se ele volta.
| O CBS/IBS pago na compra | Simples por dentro (DAS unificado) | Simples híbrido (por fora) |
|---|---|---|
| Para a sua empresa | vira custo | vira crédito |
| Crédito repassado ao cliente PJ | limitado — 49% do DAS | integral |
| Apurações por mês | uma | DAS + CBS/IBS |
A simulação: duas autopeças, o mesmo fornecedor, o mesmo lucro
Para sair do abstrato, rodamos no nosso simulador uma revenda de autopeças de porte comum: R$ 600 mil de faturamento, Anexo I, terceira faixa. As duas empresas são idênticas em 2026. O que muda entre elas é só a opção de setembro.
| A empresa em 2026 — idêntica nas duas | Valor |
|---|---|
| Faturamento | R$ 600.000 |
| Peças para revenda | R$ 420.000 |
| Despesas operacionais | R$ 40.000 |
| Folha (12 meses) | R$ 60.000 |
| DAS | R$ 43.140 |
| Lucro — margem de 6,14% | R$ 36.860 |
Em 2027, o fornecedor mantém o preço da mercadoria e destaca o CBS/IBS por cima. A mesma compra de R$ 460 mil chega com R$ 39.100 de imposto: nota de R$ 499.100 para as duas.
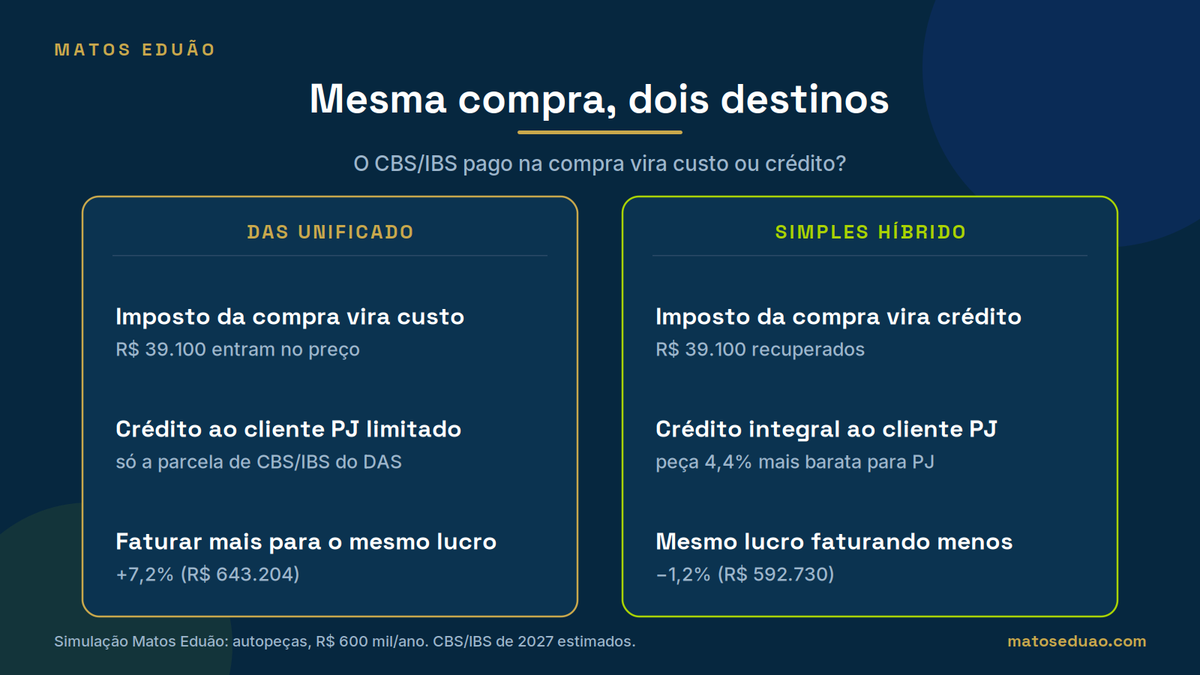
A Empresa A ficou no DAS unificado. Para ela, aqueles R$ 39.100 são custo: a compra custou R$ 499.100. A Empresa B optou pelo híbrido. Ela paga exatamente os mesmos R$ 39.100 e recupera todos — a compra custou R$ 460.000.
Por quanto cada uma precisa vender
Aqui está a parte que a maioria das simulações não mostra. Em vez de perguntar quanto cada uma vai pagar de imposto, invertemos a conta: exigimos das duas o mesmo lucro de 2026 — R$ 36.860 — e calculamos o faturamento necessário para chegar lá.
| Da compra para o faturamento | 2026 — hoje | 2027 — Empresa A (por dentro) | 2027 — Empresa B (híbrida) |
|---|---|---|---|
| Peças para revenda (420 unidades de R$ 1.000) | R$ 420.000 | R$ 420.000 | R$ 420.000 |
| Despesas operacionais | R$ 40.000 | R$ 40.000 | R$ 40.000 |
| CBS/IBS pago na entrada | — | R$ 39.100 | R$ 39.100 |
| Crédito aproveitado | — | — | − R$ 39.100 |
| = Custo total | R$ 460.000 | R$ 499.100 | R$ 460.000 |
| Folha (12 meses) | R$ 60.000 | R$ 60.000 | R$ 60.000 |
| DAS | R$ 43.140 | R$ 47.244 | R$ 35.870 |
| Lucro exigido — o mesmo de 2026 | R$ 36.860 | R$ 36.860 | R$ 36.860 |
| Faturamento necessário | R$ 600.000 | R$ 643.204 (+7,2%) | R$ 592.730 (−1,2%) |
| Margem líquida | 6,14% | 5,73% | 6,22% |
A Empresa A precisa faturar 7,2% a mais e, ainda assim, vê a margem cair de 6,14% para 5,73%. A Empresa B chega ao mesmo lucro faturando 1,2% menos, com a margem subindo para 6,22%. São R$ 50.474 de diferença no faturamento anual para o mesmo resultado no fim da linha.
Repare também no DAS. O da Empresa A sobe para R$ 47.244 porque ela fatura mais e a alíquota efetiva do anexo acompanha o faturamento. O da Empresa B cai para R$ 35.870 porque a parcela da CBS saiu da guia.
A mesma peça, dois preços
Traduzindo a planilha para o balcão. Uma peça com R$ 1.000 de mercadoria chega com R$ 85 de CBS/IBS destacado: nota de R$ 1.085 para as duas.
| Uma peça com R$ 1.000 de mercadoria | Empresa A — por dentro | Empresa B — híbrida |
|---|---|---|
| Custo real da peça | R$ 1.085,00 | R$ 1.000,00 |
| Preço de venda | R$ 1.531,44 | R$ 1.411,26 |
| CBS/IBS destacado por fora | — | R$ 119,96 |
| Total na nota | R$ 1.531,44 | R$ 1.531,22 |
São R$ 120,18 de diferença entre os dois preços de venda: R$ 85,00 do crédito das peças, R$ 8,10 do crédito das despesas e R$ 27,08 de DAS a mais.
Depende de quem compra de você
A oportunidade está no B2B. Se você vende para oficina, frota ou concessionária, o cliente aproveita o crédito da sua nota — e é aí que a conta vira.
| Quanto o cliente realmente paga | Empresa A — por dentro | Empresa B — híbrida |
|---|---|---|
| Preço na nota | R$ 1.531,44 | R$ 1.531,22 |
| Crédito que o cliente PJ aproveita | R$ 55,12 | R$ 119,96 |
| Custo real para o cliente PJ | R$ 1.476,32 | R$ 1.411,26 |
| Custo para o consumidor final | R$ 1.531,44 | R$ 1.531,22 |
Para o cliente pessoa jurídica, a peça da Empresa B sai 4,4% mais barata. O risco está em ler essa conta pela metade. No balcão, para o consumidor final, as duas peças custam praticamente o mesmo: R$ 1.531,44 contra R$ 1.531,22. Quem vende só no varejo não ganha vantagem de preço nenhuma e ainda passa a conviver com duas apurações no lugar de uma.
A pergunta certa, portanto, não é "o híbrido é melhor?". É "quanto do meu faturamento vai para cliente que toma crédito?".
O passo a passo até 30 de setembro de 2026
- Separe o seu faturamento por tipo de cliente. Levante quanto você vendeu nos últimos 12 meses para pessoa jurídica que aproveita crédito e quanto foi para consumidor final. É esse número que decide.
- Some o CBS/IBS que vai aparecer nas suas notas de compra. Pegue as compras creditáveis do ano e aplique a alíquota estimada. Esse é o valor que você recupera no híbrido e perde no DAS unificado.
- Refaça o seu markup nos dois cenários. O preço de venda muda em um deles. Se você vende para PJ, teste também o preço líquido de crédito: é por ele que o seu cliente compara.
- Cheque o efeito no DAS. Faturar mais empurra a alíquota efetiva do anexo para cima; tirar a CBS da guia empurra para baixo. Os dois movimentos entram na mesma conta.
- Marque a decisão no calendário: 1º a 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027 (Resolução CGSN nº 186/2026). Mudou de ideia? A desistência da opção pode ser feita até 30 de novembro de 2026. Fora dessa janela, a próxima porta é março de 2027, valendo só para o segundo semestre.
A escolha não é sobre imposto. É sobre preço.
Vale parar na frase que a simulação devolve: as duas empresas pagam o mesmo imposto na entrada. Uma o transforma em crédito, a outra o transforma em preço. Não é uma discussão sobre guia — é uma discussão sobre competitividade.
O risco é deixar setembro passar em branco e descobrir em 2027 que o concorrente da mesma avenida entrega a mesma peça 4,4% mais barata para a oficina. A oportunidade é chegar em setembro com a conta pronta: quanto você vende para PJ, quanto de crédito entra na sua nota de compra e o que isso faz com a sua margem.
Faltam poucos dias para 30 de setembro, e a desistência vai até 30 de novembro. Dá tempo de levantar esses três números, desde que a conta comece agora.
Conheça a Matos Eduão Soluções Contábeis, sua parceira confiável!
Com profissionais que contam com mais de 40 anos de experiência na contabilidade e mais de 20 anos no direito tributário, a Matos Eduão está no mercado para simplificar a gestão dos negócios e maximizar os resultados dos nossos clientes.
Contamos com uma equipe de especialistas qualificados e prontos para entender as necessidades da sua empresa, desenvolvendo estratégias seguras e eficientes. Oferecemos soluções em:
- Contabilidade Geral
- BPO Financeiro
- Advocatício
- Legalização e Processos
Entre em contato conosco pelo nosso site ou pelo WhatsApp, no canto inferior direito da tela.
Conheça nossos outros artigos e fique sempre à frente nas decisões do seu negócio.
Leia também: Simples Nacional e a Reforma Tributária: a opção pelo IBS e CBS em 2026 e Guia da Reforma Tributária para Empresários.
Perguntas frequentes
O que é o Simples Nacional híbrido?
É a opção de recolher a CBS e o IBS por fora do DAS, no regime regular, mantendo os demais tributos na guia única do Simples. A empresa passa a ter direito ao crédito integral do CBS/IBS pago nas compras e transfere esse crédito integral ao cliente pessoa jurídica.
Até quando posso optar pelo Simples híbrido para 2027?
A opção vai de 1º a 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027, e quem optou pode desistir até 30 de novembro de 2026. Há ainda uma janela em março de 2027, que vale apenas para o segundo semestre do ano.
Vou pagar mais imposto se escolher o híbrido?
Não necessariamente. Na simulação da revenda de autopeças, a empresa híbrida chegou ao mesmo lucro faturando 1,2% menos, porque recuperou R$ 39.100 de crédito. O que aumenta é o número de apurações, não a carga.
Minha loja vende só no balcão. Vale a pena optar?
Provavelmente não. Para o consumidor final, que não aproveita crédito, o preço das duas empresas ficou praticamente igual na simulação: R$ 1.531,44 contra R$ 1.531,22 na mesma peça. Sem cliente PJ do outro lado, a vantagem do crédito não chega ao preço.
Se eu ficar no DAS unificado, quanto de crédito meu cliente aproveita?
Apenas a parcela do DAS correspondente ao CBS e ao IBS. Na simulação, numa peça de R$ 1.531,44, o cliente creditou R$ 55,12 — contra R$ 119,96 na peça da empresa híbrida.
Preciso mudar meus preços em 2027?
Se você ficar no DAS unificado e quiser manter o lucro, sim: na simulação foi preciso subir o faturamento em 7,2%. Se optar pelo híbrido, o preço líquido não precisa mudar — o CBS/IBS passa a ser destacado por fora da nota.
Como podemos ajudar
Transforme este conteúdo em decisão para a sua empresa
A Matos Eduão une contabilidade, assessoria jurídica tributária e BPO financeiro para empresas de Brasília e de todo o Brasil. Fale com a nossa equipe ou conheça nossos serviços.