Registro na Junta não basta. A IN 2.343/2026 exige sociedade empresária "de fato e de direito" para manter a equiparação hospitalar. Veja o teste e o check-up para sua clínica.
Em resumo
A equiparação hospitalar exige que a clínica seja sociedade empresária "de fato e de direito": registrada corretamente na Junta Comercial (de direito) e realmente organizada como empresa, com estrutura, equipe e insumos (de fato). Uma clínica registrada como empresária, mas que na prática é só o consultório dos sócios médicos, corre risco de perder o benefício numa fiscalização. O check-up de 5 itens deste artigo ajuda a avaliar onde sua clínica está.
Imagine que sua clínica está registrada como sociedade empresária desde a fundação. O contrato social diz isso, o CNPJ mostra isso, a Junta Comercial confirma isso. Nos últimos anos, você vem usando a equiparação hospitalar para pagar menos IRPJ e CSLL — e dormindo tranquilo, achando que o papel já resolvia tudo.
Só que a Instrução Normativa RFB nº 2.343/2026 deixou uma expressão bem específica no meio do texto: a sociedade precisa ser empresária "de fato e de direito". Não é força de expressão nem redundância do legislador. É um teste que a fiscalização pode aplicar a qualquer momento — e que decide se a economia tributária que você já contabilizou fica de pé ou é cobrada de volta, com juros e multa.
Neste artigo você entende exatamente o que esse teste avalia, como sua clínica se sairia nele hoje e o que fazer se a resposta não for tão tranquila quanto o registro na Junta Comercial sugere.
Este artigo não é um resumo jurídico. É um mapa estratégico.
Sumário
- O que é sociedade empresária "de fato e de direito"?
- A etiqueta e o conteúdo: por que o registro não é a palavra final
- Sociedade simples x sociedade empresária: a diferença que decide o imposto
- Duas clínicas, o mesmo registro, dois destinos
- Risco x Oportunidade
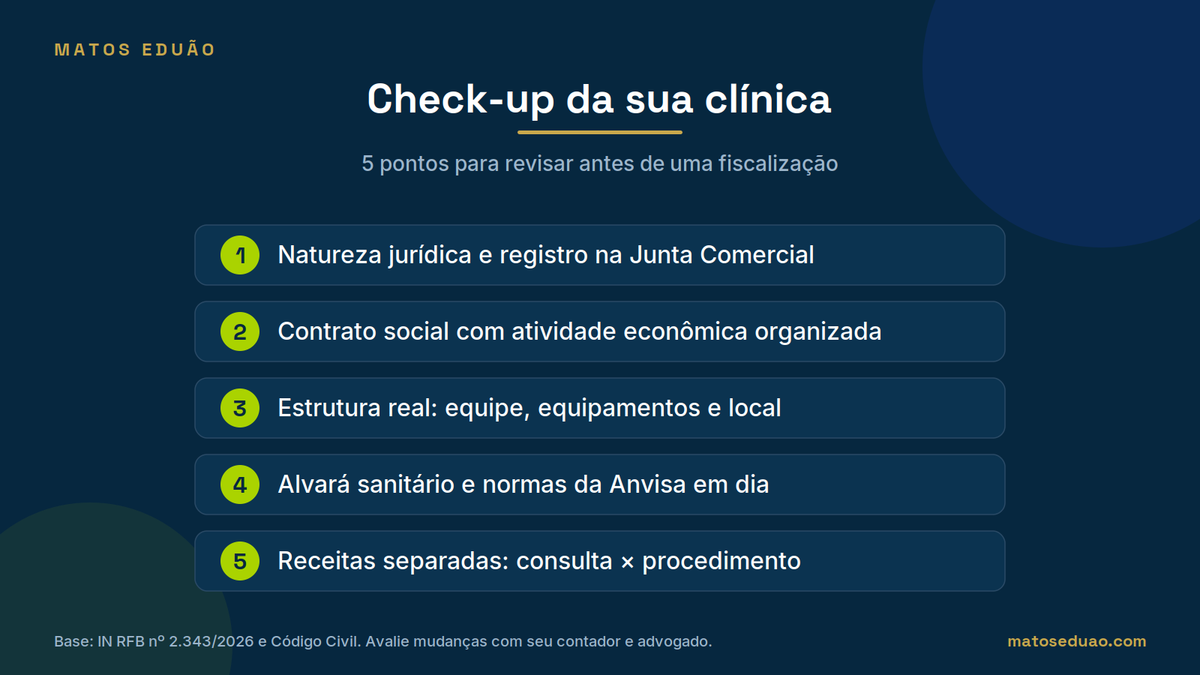
- Check-up de 5 itens: audite sua clínica agora
- Perguntas frequentes
O que é sociedade empresária "de fato e de direito"?
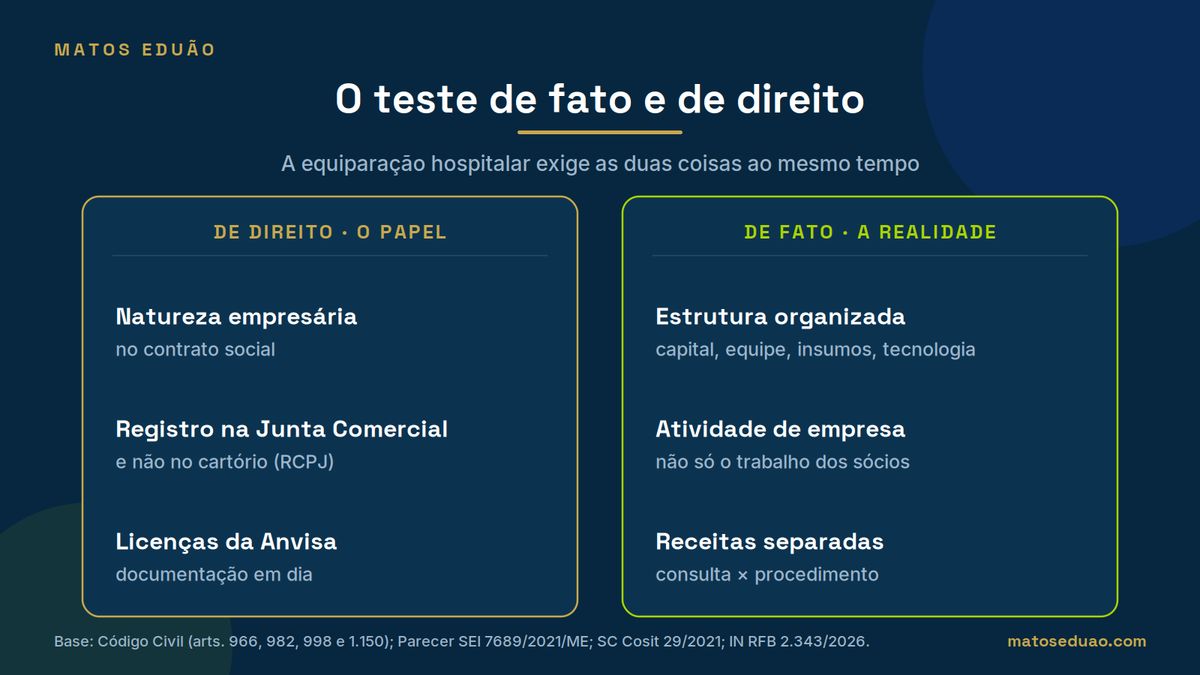
Sociedade empresária "de fato e de direito" é aquela que, além de estar registrada como empresária no papel, opera de verdade como uma empresa organizada — com capital, equipe, estrutura física e tecnologia — e não apenas como o consultório pessoal dos sócios médicos.
O lado "de direito" é o mais fácil de resolver: contrato social com natureza empresária e registro na Junta Comercial, e não no Registro Civil de Pessoas Jurídicas (o cartório usado pela sociedade simples), conforme os arts. 998 e 1.150 do Código Civil.
O lado "de fato" é onde mora o risco. O Parecer SEI nº 7689/2021/ME, citado na própria IN 2.343/2026, diz que os percentuais reduzidos só valem para a empresa organizada como sociedade empresária que exerça atividade econômica organizada, com alocação real de capital, mão de obra, insumos e tecnologia — e não a mera prestação pessoal dos sócios.
O art. 966, parágrafo único, do Código Civil, explica a lógica: quem exerce profissão intelectual, científica ou artística não é considerado empresário, mesmo com ajuda de auxiliares, salvo se o exercício da profissão constituir "elemento de empresa". Ou seja: quando a atividade médica deixa de depender só do trabalho pessoal do profissional e passa a se apoiar em uma estrutura organizada, ela se torna elemento de uma empresa — e a sociedade pode ser reconhecida como empresária de fato.
A Solução de Consulta Cosit nº 29/2021 caminha na mesma direção: uma sociedade de profissionais é empresária de fato quando cumpre os requisitos do art. 966 do Código Civil, e reforça que simples consultas médicas não se identificam com serviço hospitalar — elas são, na essência, atividade de consultório.
Na prática: uma clínica "de papel" — sócios médicos que só atendem, sem equipe, sem estrutura própria, sem estar de fato organizados como empresa — corre risco real de perder a equiparação hospitalar numa fiscalização, mesmo estando corretamente registrada como sociedade empresária na Junta Comercial.
A etiqueta e o conteúdo: por que o registro não é a palavra final
Pense no registro na Junta Comercial como a etiqueta de um produto. Ela diz o que deveria estar dentro da caixa. Mas quando a Receita Federal abre a caixa numa fiscalização, ela confere o conteúdo — e é o conteúdo, não a etiqueta, que decide se a equiparação hospitalar se sustenta.
Duas clínicas podem ter exatamente a mesma etiqueta — mesmo tipo societário, mesmo contrato social, mesmo registro — e conteúdos completamente diferentes dentro da caixa. Uma pode ter equipe, equipamentos e insumos organizados como uma verdadeira operação empresarial. A outra pode ser, na prática, só o consultório de dois médicos que dividem uma sala.
| Critério | De direito (o papel) | De fato (a realidade) |
|---|---|---|
| Registro | Sociedade empresária arquivada na Junta Comercial | Estrutura realmente organizada por trás do registro |
| Contrato social / natureza jurídica | Objeto social descreve atividade econômica organizada | A atividade exercida no dia a dia corresponde ao que o contrato descreve |
| Quem executa o serviço | Sócios aparecem como responsáveis técnicos no papel | O serviço é prestado por uma equipe organizada, não só pelo esforço pessoal dos sócios |
| Estrutura física / equipamentos | Endereço e CNPJ formalizados | Sala de procedimento, equipamentos e insumos próprios da atividade |
| Equipe | Quadro societário registrado | Funcionários e colaboradores além dos sócios médicos |
| Licenças Anvisa / alvará | Documentação existe no arquivo | Alvará sanitário vigente e compatível com a atividade exercida |
| Como a receita é faturada | Nota fiscal emitida em nome da pessoa jurídica | Faturamento reflete o serviço prestado pela estrutura, não repasse de honorário pessoal |
Sociedade simples x sociedade empresária: a diferença que decide o imposto
A confusão mais comum é achar que o tipo societário — "LTDA", por exemplo — já define se a empresa é simples ou empresária. Não define. LTDA é o tipo; simples ou empresária é a natureza. Uma sociedade limitada pode ser simples ou empresária, a depender da atividade exercida e de como ela está organizada, segundo o art. 982 do Código Civil.
| Aspecto | Sociedade simples | Sociedade empresária |
|---|---|---|
| Onde se registra | Registro Civil de Pessoas Jurídicas (cartório) | Junta Comercial |
| Natureza da atividade | Profissão intelectual, sem elemento de empresa (art. 966, parágrafo único, CC) | Atividade econômica organizada (art. 982, CC) |
| Equiparação hospitalar | Não se aplica — excluída expressamente pela IN 2.343/2026 | Pode se aplicar, se cumprir os requisitos de fato e de direito |
Se a sua clínica está de fato organizada como empresa — com estrutura, equipe e faturamento além do que os sócios médicos executam pessoalmente — vale entender em detalhe os requisitos e a economia de IRPJ e CSLL no guia completo Equiparação hospitalar em 2026: o que mudou com a IN 2.343.
Duas clínicas, o mesmo registro, dois destinos
Clínica A: registrada como sociedade empresária na Junta Comercial, dois sócios médicos, nenhum funcionário, atende apenas consultas em uma sala alugada dentro de uma clínica maior. No papel, está tudo certo. Na prática, a operação é indistinguível de dois profissionais liberais trabalhando lado a lado.
Clínica B: também registrada na Junta Comercial, mas com equipe de enfermagem contratada, sala de procedimentos equipada, insumos próprios e alvará sanitário vigente e compatível com os serviços prestados. A estrutura por trás do CNPJ é visível e verificável.
A Clínica A tem alto risco de ver a equiparação hospitalar questionada numa fiscalização: o registro está correto, mas falta o "de fato" que a norma exige. A Clínica B tem uma base bem mais sólida para sustentar o benefício, porque o conteúdo da caixa confirma a etiqueta.
Como mostramos no guia Equiparação hospitalar em 2026: o que mudou com a IN 2.343, a diferença entre pagar a base cheia de 32% e a base reduzida de 8% e 12% (IRPJ e CSLL, conforme o art. 15, §1º, III, "a", da Lei nº 9.249/1995) pode representar dezenas de milhares de reais por ano sobre a receita elegível. Essa economia, porém, só é segura para quem passa nos dois testes — de direito e de fato — não apenas no primeiro.
Risco x Oportunidade
- Risco: uma clínica "de papel" — sócios que só atendem, sem estrutura, sem equipe além deles mesmos — corre risco real de ter a equiparação hospitalar questionada e cobrada retroativamente com a base de 32%, mesmo com o registro correto na Junta Comercial.
- Oportunidade: uma clínica com estrutura real organizada — equipe, equipamentos, insumos, alvará em dia — tem um argumento bem mais sólido para sustentar a equiparação e a economia tributária correspondente diante de qualquer fiscalização.
O ponto comum aos dois lados é o mesmo: documentar e demonstrar a estrutura real da operação, além de manter o registro societário correto, é o que decide se sua clínica fica do lado do risco ou da oportunidade.
Check-up de 5 itens: audite sua clínica agora
- Natureza jurídica e registro: confirme se o contrato social e o registro na Junta Comercial apontam sociedade empresária, não sociedade simples.
- Contrato social (objeto e forma de organização): verifique se o objeto social descreve uma atividade econômica organizada, e não apenas a prestação pessoal de serviço pelos sócios.
- Estrutura real (equipe, equipamentos, local): avalie se existe equipe além dos sócios médicos, equipamentos e insumos próprios da atividade, e não só uma sala compartilhada.
- Anvisa / alvará: confira se as licenças sanitárias estão vigentes e compatíveis com os serviços efetivamente prestados.
- Separação de receitas (consulta x procedimento): revise se as notas fiscais e a contabilidade distinguem claramente consulta médica simples de serviço hospitalar ou procedimento.
Se hoje a sua empresa é sociedade simples registrada em cartório e você quer buscar a equiparação hospitalar, isso normalmente passa por transformação e novo registro na Junta Comercial — uma mudança que precisa ser avaliada com seu contador e seu advogado antes de qualquer decisão.
Questões trabalhistas ligadas à contratação da equipe que sustenta a estrutura "de fato" são uma análise à parte, que também merece apoio jurídico especializado.
Diagnosticar, planejar e executar
A expressão "de fato e de direito" na IN RFB nº 2.343/2026 não é um detalhe redacional: é um lembrete de que a Receita Federal olha para a operação real da sua clínica, não só para o papel arquivado na Junta Comercial. Ter o registro certo é a base — mas sozinho, ele não sustenta a equiparação hospitalar diante de uma fiscalização.
Por isso, o caminho seguro não é assumir que o registro resolve tudo, nem entrar em pânico achando que só empresa grande tem direito ao benefício. É diagnosticar honestamente onde sua clínica está hoje — de direito e de fato —, planejar os ajustes societários, estruturais e de faturamento que fizerem sentido, e executar essas mudanças com acompanhamento contábil e jurídico.
Conheça a Matos Eduão Soluções Contábeis, sua parceira confiável!
Com profissionais que contam com mais de 40 anos de experiência na contabilidade e mais de 20 anos no direito tributário, a Matos Eduão está no mercado para simplificar a gestão dos negócios e maximizar os resultados dos nossos clientes.
Contamos com uma equipe de especialistas qualificados e prontos para entender as necessidades da sua empresa, desenvolvendo estratégias seguras e eficientes. Oferecemos soluções em:
- Contabilidade Geral
- BPO Financeiro
- Advocatício
- Legalização e Processos
Entre em contato conosco pelo nosso site ou pelo WhatsApp, no canto inferior direito da tela.
Conheça nossos outros artigos e fique sempre à frente nas decisões do seu negócio.
Leia também
Perguntas frequentes
Minha clínica está registrada como sociedade empresária na Junta Comercial. Isso já garante a equiparação hospitalar?
Não necessariamente. Além do registro correto (o lado "de direito"), a IN 2.343/2026 exige que a operação seja, de fato, uma atividade econômica organizada, com estrutura e equipe, e não apenas a prestação pessoal dos sócios médicos.
Qual a diferença entre sociedade simples e sociedade empresária na prática?
A sociedade simples se registra no cartório (Registro Civil de Pessoas Jurídicas) e corresponde a uma profissão intelectual sem elemento de empresa. A sociedade empresária se registra na Junta Comercial e corresponde a uma atividade econômica organizada. Só a segunda pode acessar a equiparação hospitalar.
"LTDA" no nome da empresa já diz se ela é simples ou empresária?
Não. LTDA é o tipo societário. Simples ou empresária é a natureza da sociedade, que depende da atividade exercida e de como ela está organizada, não do nome que aparece no contrato.
O que conta como "elemento de empresa" para uma clínica médica?
Segundo o art. 966, parágrafo único, do Código Civil, a atividade médica passa a ser elemento de empresa quando deixa de depender só do trabalho pessoal do profissional e passa a se apoiar em uma estrutura organizada, com capital, equipe, insumos e tecnologia.
Minha clínica é pequena, só eu e outro médico atendendo, sem funcionários. Corro risco?
Sim, esse é justamente o perfil de maior risco no teste "de fato". Vale fazer o check-up de 5 itens deste artigo e conversar com seu contador antes de sustentar a equiparação hospitalar diante de uma fiscalização.
Se minha empresa hoje é sociedade simples, dá para virar sociedade empresária?
Geralmente sim, por meio de transformação e novo registro na Junta Comercial. Mas essa mudança tem implicações jurídicas e tributárias que precisam ser avaliadas com seu contador e seu advogado antes de qualquer decisão.
Como podemos ajudar
Transforme este conteúdo em decisão para a sua empresa
A Matos Eduão une contabilidade, assessoria jurídica tributária e BPO financeiro para empresas de Brasília e de todo o Brasil. Fale com a nossa equipe ou conheça nossos serviços.