
A IN RFB nº 2.343/2026 alterou quem pode usar a equiparação hospitalar para pagar menos IRPJ e CSLL. Veja o que mudou, quem ganha, quem perde e o passo a passo para se enquadrar.
Em resumo
A IN RFB nº 2.343/2026 alterou o art. 33 da IN 1.700/2017: diálise, anestesiologia, estrutura de terceiro e home care deixam de estar automaticamente fora da equiparação hospitalar, mas consulta médica simples e cessão de mão de obra de médicos a hospitais agora ficam expressamente excluídas. O benefício reduz a base presumida de IRPJ e CSLL de 32% para 8% e 12% sobre a receita elegível, desde a publicação em 18/09/2026.
Imagine a rotina de quem toca uma clínica, um laboratório ou um centro de diagnóstico por imagem em Brasília: agenda cheia, equipe grande, equipamento caro para manter em dia — e, no fechamento do trimestre, uma fatia pesada do lucro vai embora só em IRPJ e CSLL.
Para boa parte das empresas de saúde, essa conta não precisa ser essa. Existe um mecanismo chamado equiparação hospitalar que reduz drasticamente a base de cálculo desses dois tributos no Lucro Presumido. E, em setembro de 2026, a Receita Federal publicou uma nova norma que muda quem pode — e quem não pode mais — usar esse benefício.
Este artigo não é um resumo jurídico. É um mapa estratégico.
Sumário
- O que é equiparação hospitalar?
- O que mudou com a IN RFB nº 2.343/2026
- Portas que se abrem, portas que se fecham
- Quem tem direito: a lista de atividades
- Quanto isso pode significar no seu caixa
- Consulta × procedimento: como separar na nota fiscal
- Normas da Anvisa: o que provar
- Risco x Oportunidade
- Passo a passo para se preparar
- Perguntas frequentes
O que é equiparação hospitalar?
Equiparação hospitalar é o mecanismo que permite a clínicas, laboratórios e outros prestadores de serviços de saúde, organizados como sociedade empresária, calcular o IRPJ e a CSLL sobre a mesma base presumida reduzida usada pelos hospitais — em vez da base cheia aplicada à maioria dos serviços.
A base legal está no art. 15, §1º, III, "a", da Lei nº 9.249/1995: no Lucro Presumido, a base de cálculo presumida cai de 32% para 8% no IRPJ (Imposto de Renda da Pessoa Jurídica) e 12% na CSLL (Contribuição Social sobre o Lucro Líquido), sobre a receita dos serviços hospitalares e dos demais serviços listados na norma. A própria lei já exige que a prestadora seja sociedade empresária e cumpra as normas da Agência Nacional de Vigilância Sanitária (Anvisa).
Quem se enquadra corretamente pode ver a carga de IRPJ e CSLL cair de forma expressiva sobre a receita elegível — é sobre essa fatia da receita que a equiparação atua, não sobre todo o faturamento da empresa.
O que mudou com a IN RFB nº 2.343/2026
A Instrução Normativa RFB nº 2.343, de 17 de setembro de 2026, publicada no Diário Oficial da União de 18/09/2026 (seção 1, página 45), altera a IN RFB nº 1.700/2017 e entra em vigor na data da publicação, conforme o art. 3º da própria norma. Ela mexe exatamente no artigo que trata da equiparação hospitalar.
As mudanças, em comparação com a redação anterior do art. 33 da IN 1.700/2017, são estas:
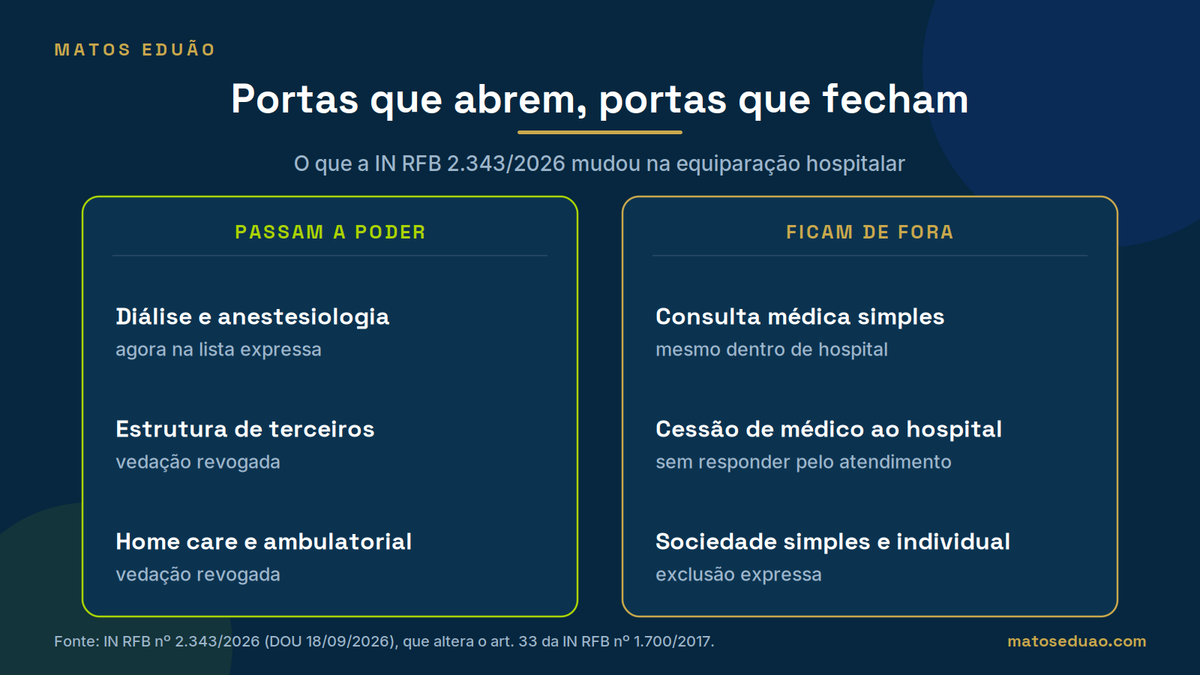
- Lista de serviços ampliada: diálise e serviços de anestesiologia passam a constar expressamente na lista (antes ela terminava em quimioterapia e oxigenoterapia hiperbárica).
- Forma societária mais explícita: a norma agora fala em sociedade empresária organizada "de fato e de direito", além de exigir o cumprimento das normas da Anvisa (antes o texto dizia apenas "organizada sob a forma de sociedade empresária").
- Duas vedações antigas foram revogadas: a que excluía serviços prestados com uso de ambiente/estrutura de terceiro, e a que excluía a prestadora de serviço médico ambulatorial com recursos para exames complementares e serviços prestados em residência (home care). Isso não garante a equiparação sozinho — os demais requisitos continuam valendo.
- Exclusões que permanecem ou entram: continuam de fora sociedade simples e, agora expressamente, o empresário individual; e entram duas exclusões novas — consultas médicas simples (mesmo dentro de hospitais, ressalvada a parcela de serviços hospitalares propriamente ditos) e a cessão de mão de obra de médicos a hospitais, quando a empresa não responde diretamente pelo atendimento, nem pela organização, execução ou riscos da atividade.
Em resumo: a norma abre portas para quem usa estrutura de terceiros, faz home care, diálise ou anestesiologia. E fecha portas para consulta médica simples e para modelos de "pejotização" de plantão, em que o médico só cede mão de obra ao hospital sem a empresa assumir a responsabilidade pelo atendimento.
Portas que se abrem, portas que se fecham
Pense na equiparação hospitalar como uma porta giratória. Até 17/09/2026, quem usava sala de terceiro ou atendia em regime de home care ficava automaticamente do lado de fora, girasse a porta como girasse. Agora essas duas travas específicas saíram do caminho — mas outras entraram no lugar, mirando quem fatura só com consulta simples ou apenas empresta o médico ao hospital.
| Ponto | Antes da IN 2.343/2026 | Depois da IN 2.343/2026 |
|---|---|---|
| Lista de serviços | Até quimioterapia e oxigenoterapia hiperbárica | Inclui diálise e anestesiologia |
| Forma societária | "Organizada sob a forma de sociedade empresária" | Sociedade empresária "de fato e de direito" + normas da Anvisa |
| Estrutura de terceiro | Vedação automática (excluída) | Vedação revogada; demais requisitos continuam valendo |
| Home care | Vedação automática (excluída) | Vedação revogada; demais requisitos continuam valendo |
| Consulta médica simples | Sem exclusão expressa | Excluída, mesmo dentro de hospital, ressalvada parcela hospitalar |
| Cessão de médico a hospital | Sem exclusão expressa | Excluída quando a PJ não responde pelo atendimento nem pelos riscos |
Quem tem direito: a lista de atividades
A IN 2.343 lista, com todas as letras, os serviços que podem usar a equiparação: serviços hospitalares e de auxílio diagnóstico e terapia, fisioterapia e terapia ocupacional, fonoaudiologia, patologia clínica, imagenologia, radiologia, anatomia patológica e citopatologia, medicina nuclear e análises e patologias clínicas, exames por métodos gráficos, procedimentos endoscópicos, radioterapia, quimioterapia, diálise, oxigenoterapia hiperbárica e serviços de anestesiologia.
Estar na lista é a porta; os requisitos são a chave. Mesmo uma atividade listada só tem o benefício se a empresa for sociedade empresária de fato e de direito, atender às normas da Anvisa e separar a receita que não entra.
| Atividade | Está na lista da IN? | O que ainda precisa |
|---|---|---|
| Fisioterapia e terapia ocupacional | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Fonoaudiologia | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Laboratório / análises clínicas | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Imagem / radiologia | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Procedimentos endoscópicos | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Serviços de anestesiologia | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Diálise | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Quimioterapia / radioterapia | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Oxigenoterapia hiperbárica | Sim | Sociedade empresária de fato e de direito + Anvisa |
| Consulta médica simples | Não | Fica fora do benefício por definição da norma |
| Odontologia | Não aparece nominalmente | Análise caso a caso da atividade efetivamente prestada |
| Estética | Não aparece nominalmente | Análise caso a caso da atividade efetivamente prestada |
| Psicologia | Não aparece nominalmente | Análise caso a caso da atividade efetivamente prestada |
Odontologia, estética e psicologia não aparecem nominalmente na lista. Isso não quer dizer que estão proibidas nem que têm direito: o enquadramento depende de a atividade realmente configurar serviço hospitalar ou de auxílio diagnóstico e terapia, e pede análise caso a caso. O mesmo vale para o CNAE: ele ajuda a identificar a atividade, mas quem decide é o serviço efetivamente prestado somado aos requisitos.
Quanto isso pode significar no seu caixa
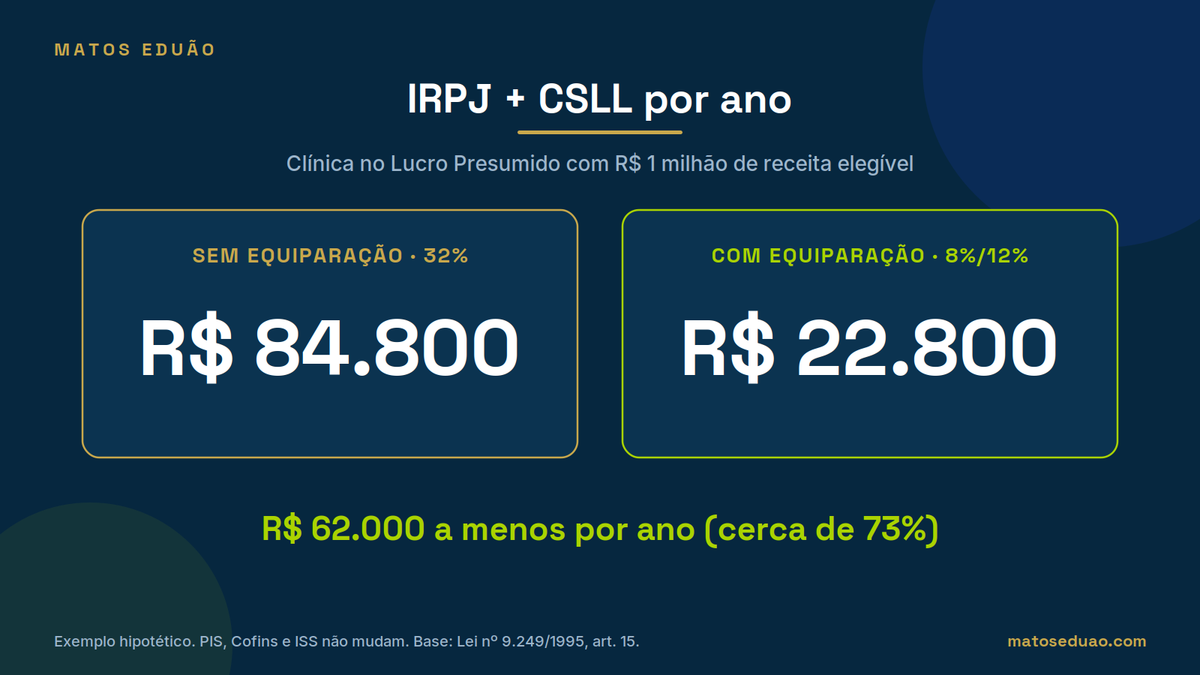
Um exemplo hipotético ajuda a enxergar a diferença. Considere uma clínica no Lucro Presumido com R$ 1.000.000 por ano de receita de serviços que se enquadram na equiparação.
- Sem equiparação (base de 32%): IRPJ de R$ 56.000 (15% sobre base de R$ 320.000, mais adicional de 10% sobre o que excede R$ 240.000/ano) + CSLL de R$ 28.800 (9% sobre R$ 320.000) = R$ 84.800 no total.
- Com equiparação (base de 8% e 12%): IRPJ de R$ 12.000 (15% sobre R$ 80.000) + CSLL de R$ 10.800 (9% sobre R$ 120.000) = R$ 22.800 no total.
A diferença é de R$ 62.000 por ano — uma economia de cerca de 73% no IRPJ + CSLL sobre essa receita. Dois pontos importantes: PIS, Cofins e ISS não mudam com a equiparação; e, se a clínica também tiver receita de consulta simples, essa parcela continua na regra cheia de 32%, exigindo separação clara entre os dois tipos de receita.
A IN 2.343/2026 trata apenas de IRPJ e CSLL. A redução de 60% no IBS/CBS para serviços de saúde, prevista na Reforma Tributária, é outra frente — já tratamos dela em detalhe no post Reforma Tributária: redução de 60% no IBS/CBS.
Consulta × procedimento: como separar na nota fiscal
A IN 2.343 exclui a consulta médica simples, "ainda que realizada no interior de hospitais", ressalvada a parcela de serviços hospitalares propriamente ditos. Na prática, a mesma clínica passa a ter duas receitas com tributação diferente — e precisa provar qual é qual.
| Aspecto | Consulta médica simples | Procedimento/exame |
|---|---|---|
| Exemplo | Consulta de rotina, retorno, orientação | Exame de imagem, pequena cirurgia ambulatorial, procedimento com estrutura |
| Presunção (Lucro Presumido) | 32% para IRPJ e CSLL | 8% (IRPJ) e 12% (CSLL), se cumpridos os requisitos |
| Como emitir a nota | Item de serviço próprio, separado do procedimento | Item de serviço próprio, separado da consulta |
| Prova a guardar | Agenda/prontuário mostrando atendimento sem estrutura | Prontuário, laudo ou registro do procedimento e da estrutura usada |
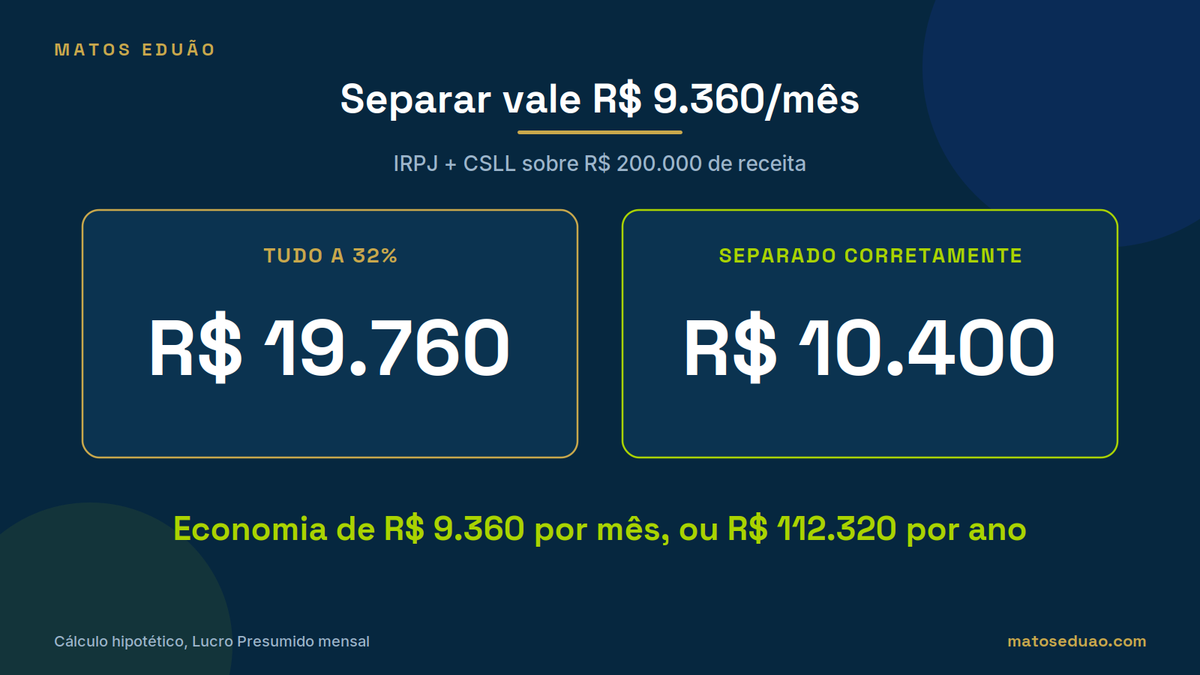
Um exemplo hipotético no Lucro Presumido: clínica que fatura R$ 200.000 no mês, sendo R$ 80.000 de consultas e R$ 120.000 de procedimentos. Tudo a 32%: R$ 19.760 de IRPJ + CSLL. Separado corretamente (consultas a 32%, procedimentos a 8%/12%): R$ 10.400. Tudo a 8%/12% por engano: R$ 4.560 — R$ 5.840 por mês abaixo do correto, valor que fica exposto numa fiscalização.
Vale saber: não existe "pedido" de equiparação hospitalar à Receita. O benefício é aplicado direto na apuração do Lucro Presumido, e a prova fica com a empresa: notas com itens separados, agenda e prontuário que mostrem o procedimento, contrato social e licenças em dia.
Normas da Anvisa: o que provar
"Atender às normas da Anvisa" significa conseguir provar, com documento, que o serviço funciona dentro das regras sanitárias. As referências mais usadas são a RDC Anvisa nº 50/2002 (projeto físico) e a RDC nº 63/2011 (boas práticas de funcionamento). No DF, a licença sanitária é da DIVISA/SES-DF. Em estrutura de terceiros, a prova depende também dos documentos do dono do espaço.
| Documento | Para que serve | Cuidado em estrutura de terceiros |
|---|---|---|
| Licença sanitária da própria PJ | Mostra que a atividade da empresa está regular | Precisa cobrir o serviço que a sua PJ presta ali |
| Licença sanitária do espaço | Mostra que o local pode funcionar | Confira validade e se cobre o tipo de procedimento |
| Contrato de uso do espaço | Formaliza quem organiza e executa o atendimento | Deve deixar claro que a PJ atende com meios próprios |
| Projeto físico aprovado (RDC 50/2002) | Prova que a estrutura segue o regulamento | Normalmente está com o dono do espaço: peça uma cópia |
| Rotina alinhada à RDC 63/2011 | Prova as boas práticas de funcionamento | Vale para estrutura própria e de terceiros |
Risco x Oportunidade
- Oportunidade: clínicas que usam estrutura de hospital parceiro (ex.: centro cirúrgico de terceiro) e operações de home care deixaram de estar automaticamente fora da equiparação, assim como diálise e anestesiologia passaram a constar expressamente na lista.
- Risco: quem fatura majoritariamente com consulta médica simples, ou quem apenas cede médicos a hospitais sem responder pelo atendimento, pela organização, execução ou riscos da atividade, fica expressamente fora do benefício para essa parcela da receita.
O ponto comum aos dois lados é o mesmo: separar receitas com precisão nas notas fiscais e na contabilidade, e manter a documentação societária e sanitária em ordem, é o que decide se a empresa aproveita a oportunidade ou cai no risco.
Passo a passo para se preparar
- Confirme o tipo societário: a empresa precisa ser sociedade empresária, não sociedade simples nem empresário individual.
- Revise licenças e alvarás sanitários: normas da Anvisa e vigilância sanitária em dia, inclusive quando a operação usa estrutura de terceiro.
- Separe as receitas por tipo de serviço nas notas fiscais e nos contratos: consulta simples de um lado, procedimento/serviço hospitalar do outro.
- Revise contratos com hospitais: se o que existe na prática é só cessão de mão de obra do médico, sem a empresa responder pelo atendimento, isso não se enquadra.
- Simule o impacto com o seu contador antes de mudar qualquer classificação tributária.
Sobre períodos anteriores à publicação da norma, vale conversar com seu contador ou advogado tributarista sobre o assunto — cada caso pede análise própria.
Diagnosticar, planejar e executar
A IN RFB nº 2.343/2026 não cria um benefício novo: ela redesenha as fronteiras de quem já tinha, ou podia ter, direito à equiparação hospitalar. Isso significa que negócios que antes ficavam de fora — por usar estrutura de terceiro, por fazer home care, por prestar diálise ou anestesiologia — merecem uma reavaliação agora, assim como negócios que dependem de consulta simples ou de cessão de médicos precisam entender onde ficaram as novas exclusões.
É exatamente por isso que tratar esse tema como tarefa isolada de fim de ano é um erro. O caminho correto é diagnosticar a situação real da empresa hoje, planejar a separação de receitas e os ajustes societários e sanitários necessários, e executar a mudança com acompanhamento contábil e jurídico — sem prometer resultado antes de simular o caso concreto.
Conheça a Matos Eduão Soluções Contábeis, sua parceira confiável!
Com profissionais que contam com mais de 40 anos de experiência na contabilidade e mais de 20 anos no direito tributário, a Matos Eduão está no mercado para simplificar a gestão dos negócios e maximizar os resultados dos nossos clientes.
Contamos com uma equipe de especialistas qualificados e prontos para entender as necessidades da sua empresa, desenvolvendo estratégias seguras e eficientes. Oferecemos soluções em:
- Contabilidade Geral
- BPO Financeiro
- Advocatício
- Legalização e Processos
Entre em contato conosco pelo nosso site ou pelo WhatsApp, no canto inferior direito da tela.
Conheça nossos outros artigos e fique sempre à frente nas decisões do seu negócio.
Leia também
Perguntas frequentes
Minha clínica precisa mudar de tipo societário para ter direito à equiparação hospitalar?
Sim, se hoje sua empresa é sociedade simples ou você atua como empresário individual, a IN 2.343/2026 deixa expresso que esses formatos ficam de fora. É preciso ser sociedade empresária, de fato e de direito, para pleitear o benefício.
Se eu uso a sala de cirurgia de um hospital parceiro, agora posso ter a equiparação?
A vedação que excluía automaticamente quem usava estrutura de terceiro foi revogada. Isso não garante o benefício sozinho: a empresa ainda precisa cumprir os demais requisitos, como sociedade empresária e normas da Anvisa.
Home care entra na equiparação hospitalar agora?
A vedação específica para prestador de serviço médico ambulatorial com recursos para exames complementares e atendimento em residência também foi revogada. A operação de home care precisa, do mesmo jeito, atender aos demais requisitos da norma.
Consulta médica simples dá direito à equiparação?
Não. A IN 2.343/2026 exclui expressamente as consultas médicas simples, mesmo quando realizadas dentro de hospitais, ressalvada a parcela da receita referente a serviços hospitalares propriamente ditos.
E se meus médicos só prestam plantão cedidos a um hospital?
Se o que ocorre na prática é cessão de mão de obra médica, sem a sua empresa responder diretamente pelo atendimento ao paciente nem pela organização, execução ou riscos da atividade, essa receita fica fora da equiparação pela nova norma.
Consigo pedir a equiparação para impostos de anos anteriores?
A IN 2.343/2026 entrou em vigor na data da publicação, em 18/09/2026. Sobre a situação de períodos anteriores, vale conversar com seu contador ou advogado tributarista para analisar o caso concreto.
Como podemos ajudar
Transforme este conteúdo em decisão para a sua empresa
A Matos Eduão une contabilidade, assessoria jurídica tributária e BPO financeiro para empresas de Brasília e de todo o Brasil. Fale com a nossa equipe ou conheça nossos serviços.