A IN RFB 2.343/2026 deixou expresso: médico PJ que só cede mão de obra ao hospital não tem equiparação hospitalar. Veja o que isso significa no seu imposto e o que avaliar antes de mudar de regime.
Em resumo
A IN RFB nº 2.343/2026 excluiu expressamente da equiparação hospitalar a cessão de mão de obra de médicos a hospitais, quando a PJ não responde diretamente pelo atendimento, pela organização, pela execução ou pelos riscos. Isso significa que médico PJ de plantão, nesse formato, continua na presunção de 32% de IRPJ e CSLL, e não na base reduzida de 8%/12%. Vale mapear os contratos e simular Lucro Presumido x Simples Nacional antes de qualquer mudança.
Imagine um médico que fecha a agenda do mês de plantões em dois ou três hospitais, todos pela mesma PJ. Ele entra na escala organizada pelo hospital, atende quem chega, e no fim do mês emite uma nota fiscal para o hospital — quase como um contracheque, só que com CNPJ no lugar do CPF.
Muitos médicos PJ presumem que essa nota já dá direito à equiparação hospitalar, com aquela alíquota menor de IRPJ e CSLL que se vê falar em clínicas. A Instrução Normativa RFB nº 2.343/2026 deixou uma resposta expressa para esse cenário específico — e ela não é a que a maioria espera.
Este artigo não é um resumo jurídico. É um mapa estratégico.
Sumário
- O que é cessão de mão de obra médica para a Receita?
- Cessão de mão de obra x prestação de serviço com estrutura
- Quanto isso pesa no seu caixa
- E agora, qual regime faz sentido?
- O que perguntar antes de mudar o contrato
- Risco x Oportunidade
- Passo a passo para reorganizar sua PJ
- Perguntas frequentes
O que é cessão de mão de obra médica para a Receita?
Para a Receita Federal, cessão de mão de obra médica é a situação em que o médico presta plantão dentro da estrutura do hospital, sem que a sua PJ responda diretamente pelo atendimento ao paciente, pela organização, pela execução ou pelos riscos da atividade — e essa hipótese fica de fora da equiparação hospitalar.
A Instrução Normativa RFB nº 2.343/2026, ao alterar o art. 33 da IN RFB nº 1.700/2017, incluiu no rol de exclusões expressas a hipótese em que "o serviço efetivamente prestado consista na cessão de mão de obra de profissionais médicos a unidades hospitalares, sem que a pessoa jurídica seja responsável diretamente pela prestação do atendimento ao paciente, nem pela organização, execução ou assunção dos riscos inerentes à atividade" (inciso V, § 4º).
Em outras palavras: quem o hospital organiza na escala, atende no espaço do hospital e responde perante o hospital — não perante a empresa médica — está, para efeito dessa norma, cedendo mão de obra. E cessão de mão de obra não tem equiparação hospitalar, por mais que a nota fiscal saia de um CNPJ.
Cessão de mão de obra x prestação de serviço com estrutura
Pense nas duas situações como dois times diferentes em quadra. No primeiro, o hospital é o técnico: monta a escala, decide quem entra, responde pelo resultado do jogo. No segundo, a PJ do médico é o próprio time: tem elenco, estrutura, comando e responde pelo que acontece em campo.
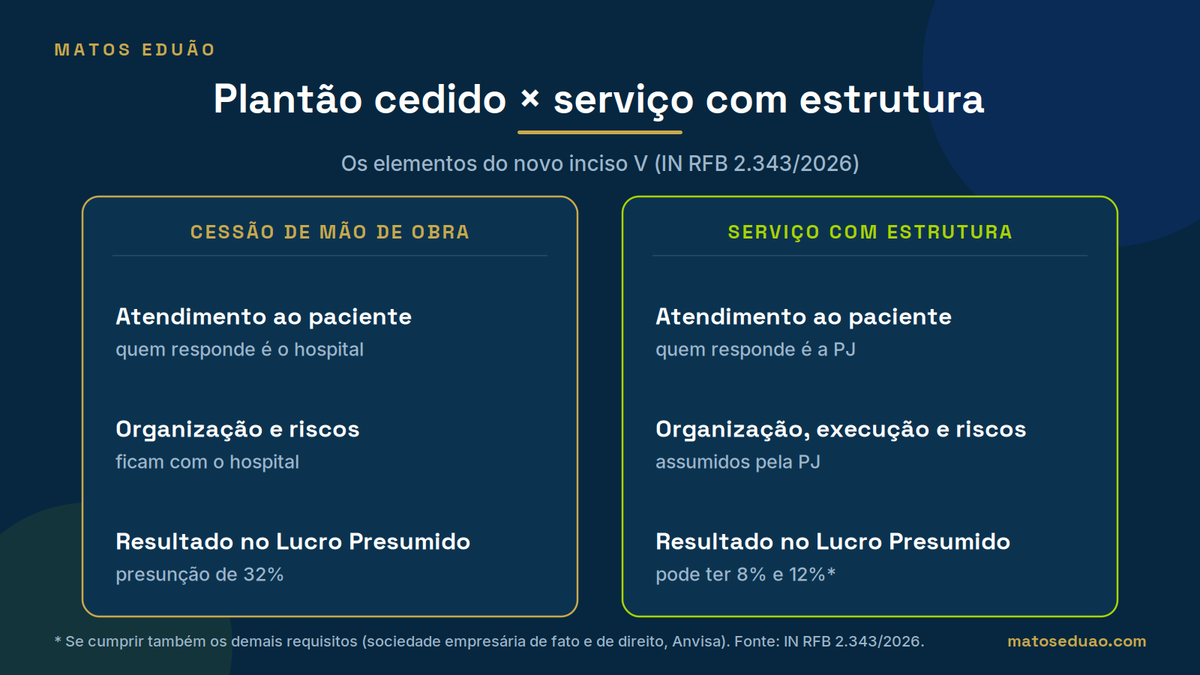
| Elemento | Cessão de mão de obra | Prestação de serviço com estrutura |
|---|---|---|
| Quem responde pelo atendimento ao paciente | O hospital | A própria PJ |
| Quem organiza a atividade | O hospital (escala, protocolos, rotina) | A PJ |
| Quem executa | O médico, dentro da estrutura do hospital | A PJ, com seus próprios meios |
| Quem assume os riscos da atividade | O hospital | A PJ |
| Forma societária / estrutura | Irrelevante nesse cenário — o vínculo é de cessão | Sociedade empresária de fato e de direito |
| Resultado tributário (Lucro Presumido) | Presunção de 32% para IRPJ e CSLL | Pode ter 8% (IRPJ) e 12% (CSLL), se cumprir os demais requisitos |
Note que a tabela não cria um teste oficial de "cessão de mão de obra" — a Receita não publicou um checklist para isso. O que existe é o texto do inciso V, e os quatro elementos que ele usa (atendimento, organização, execução e riscos) para descrever a situação que fica de fora do benefício.
Quanto isso pesa no seu caixa
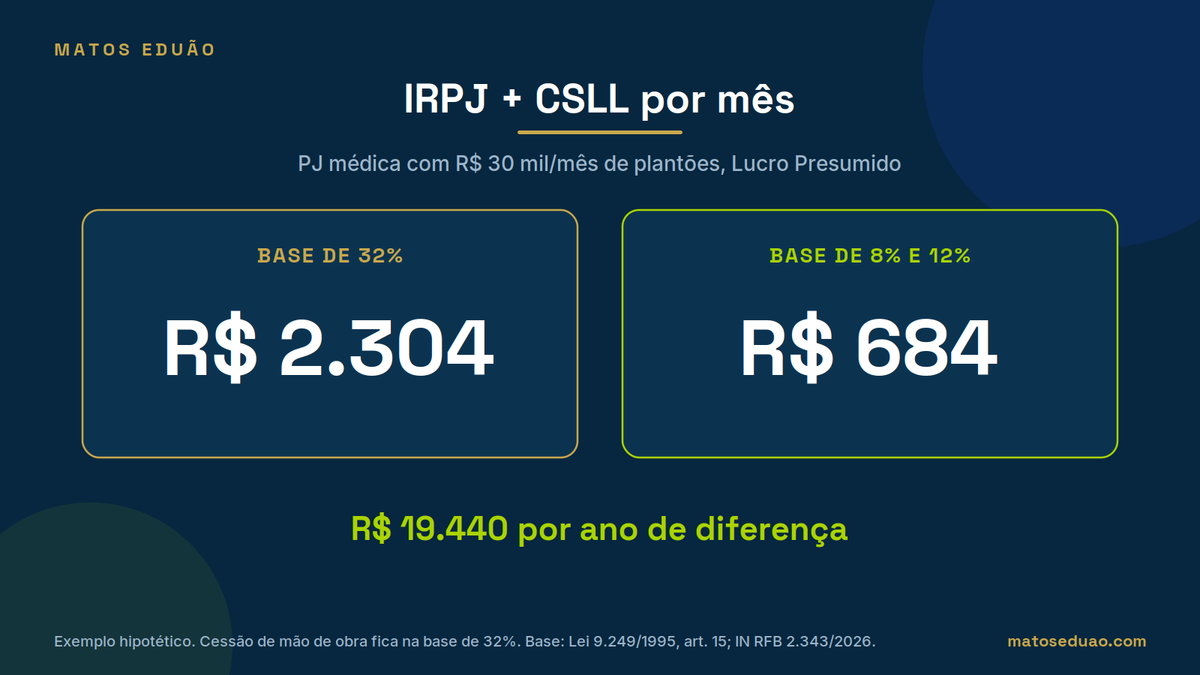
Um exemplo hipotético no Lucro Presumido ajuda a ver o tamanho da diferença. Considere uma PJ médica que fatura R$ 30.000 por mês só com plantões pagos por hospitais.
- Sem equiparação (cessão de mão de obra): base de cálculo de IRPJ e CSLL a 32% = R$ 9.600. IRPJ de 15% sobre essa base = R$ 1.440; CSLL de 9% = R$ 864. Total: R$ 2.304 por mês (sem adicional de IRPJ, porque a base mensal fica abaixo de R$ 20.000).
- Com equiparação, se a PJ tivesse esse direito: base de IRPJ a 8% = R$ 2.400, com IRPJ de 15% = R$ 360; base de CSLL a 12% = R$ 3.600, com CSLL de 9% = R$ 324. Total: R$ 684 por mês.
A diferença chega a R$ 1.620 por mês, ou cerca de R$ 19.440 por ano, só nesses dois tributos. PIS, Cofins e ISS não mudam com a equiparação — o benefício atua apenas sobre a base de IRPJ e CSLL. E o ponto central deste artigo continua valendo: quem só cede mão de obra ao hospital fica no primeiro cenário, o de 32%.
Os critérios completos da equiparação hospitalar — quem pode e quem não pode usá-la — estão detalhados no post Equiparação hospitalar em 2026: o que mudou com a IN 2.343.
E agora, qual regime faz sentido?
Se a PJ está mesmo em cessão de mão de obra, a equiparação hospitalar não é uma porta disponível — e a pergunta muda de "como conseguir a equiparação" para "qual regime tributário é mais adequado para essa PJ como ela é hoje".
No Lucro Presumido, sem equiparação, a receita de plantão fica na presunção de 32%. Já no Simples Nacional, a atividade médica entra, por padrão, no Anexo V da Lei Complementar nº 123/2006 — mas pode migrar para o Anexo III, com alíquotas menores, quando a folha de salários da PJ (incluindo pró-labore e encargos) atinge 28% ou mais da receita bruta dos últimos 12 meses, o chamado Fator R.
Não existe uma resposta única: cada PJ tem uma folha, uma receita e uma estrutura de custos diferente. É por isso que a comparação precisa ser simulada caso a caso — use nossa ferramenta para simular Lucro Presumido x Simples Nacional com os números reais da sua PJ.
O que perguntar antes de mudar o contrato
Antes de renegociar qualquer contrato com hospital, vale responder, com base nos próprios elementos que a norma usa, perguntas como estas:
- Quem organiza a escala e o atendimento aos pacientes: o hospital ou a sua PJ?
- Quem responde diretamente perante o paciente pelo atendimento prestado?
- Quem assume os riscos inerentes à atividade médica exercida ali?
- A sua PJ tem estrutura própria — equipe, equipamentos, processos — ou depende inteiramente da estrutura do hospital?
Essas perguntas não substituem uma análise jurídica do contrato, e não existe um critério oficial fechado de "cessão de mão de obra" publicado pela Receita além do texto da própria norma. Vale lembrar também que a análise trabalhista — se esse arranjo pode configurar vínculo empregatício — é uma discussão separada, tratada por outro ramo do direito.
Risco x Oportunidade
- Risco: declarar equiparação hospitalar sobre receita que, na prática, é cessão de mão de obra a hospitais expõe a empresa a questionamento sobre o IRPJ e a CSLL recolhidos a menor.
- Oportunidade: médicos e sócios de empresas médicas que de fato organizam o atendimento, respondem pelo paciente e assumem os riscos — com estrutura própria e sociedade empresária constituída de fato e de direito — têm caminho para avaliar a equiparação sobre essa parcela da receita.
O que separa os dois lados não é o CNPJ em si, e sim como o atendimento acontece na prática: quem organiza, quem executa, quem responde e quem assume o risco.
Passo a passo para reorganizar sua PJ
- Mapeie todos os contratos com hospitais: o que está escrito e como o serviço realmente acontece na rotina.
- Analise a natureza jurídica e a estrutura de fato da sua PJ: sociedade empresária, sociedade simples, estrutura própria ou dependência total do hospital.
- Separe as receitas por origem: plantão pago pelo hospital de um lado, procedimento ou atendimento próprio da PJ de outro.
- Simule os regimes tributários possíveis — Lucro Presumido a 32% e Simples Nacional, considerando o Fator R da sua folha.
- Decida a reorganização com acompanhamento de contador e advogado, antes de mudar qualquer contrato ou classificação tributária.
Diagnosticar, planejar e executar
A IN RFB nº 2.343/2026 não criou uma regra nova do nada: ela deixou expresso, no texto da norma, um entendimento que já rondava o dia a dia de médicos PJ que fazem plantão — o de que nota fiscal ao hospital, sozinha, não é sinônimo de equiparação hospitalar.
Para sócios de empresas médicas que também discutem se a estrutura da clínica é sociedade simples ou empresária, o tema se conecta diretamente com o teste explicado em sociedade simples ou empresária: o teste de fato e de direito.
O caminho responsável é diagnosticar como o atendimento realmente acontece hoje, planejar a separação de receitas e a eventual reorganização societária, e executar a mudança de regime com acompanhamento contábil e jurídico — sem prometer economia antes de simular o caso concreto.
Conheça a Matos Eduão Soluções Contábeis, sua parceira confiável!
Com profissionais que contam com mais de 40 anos de experiência na contabilidade e mais de 20 anos no direito tributário, a Matos Eduão está no mercado para simplificar a gestão dos negócios e maximizar os resultados dos nossos clientes.
Contamos com uma equipe de especialistas qualificados e prontos para entender as necessidades da sua empresa, desenvolvendo estratégias seguras e eficientes. Oferecemos soluções em:
- Contabilidade Geral
- BPO Financeiro
- Advocatício
- Legalização e Processos
Entre em contato conosco pelo nosso site ou pelo WhatsApp, no canto inferior direito da tela.
Conheça nossos outros artigos e fique sempre à frente nas decisões do seu negócio.
Leia também
Perguntas frequentes
Todo médico PJ que dá plantão em hospital fica fora da equiparação hospitalar?
Não necessariamente. A IN 2.343/2026 exclui a hipótese em que a PJ apenas cede mão de obra ao hospital, sem responder pelo atendimento, pela organização, pela execução ou pelos riscos da atividade. Se a PJ organiza e responde de fato pelo atendimento, com estrutura própria, essa hipótese não se confunde com cessão de mão de obra.
A nota fiscal emitida contra o hospital já garante a equiparação hospitalar?
Não. A norma olha para como o serviço é efetivamente prestado — quem organiza, executa, responde ao paciente e assume os riscos —, não apenas para quem emite a nota fiscal.
Se minha PJ é uma sociedade empresária registrada, isso já resolve?
Ter sociedade empresária é um requisito, mas não o único. Se, na prática, o que ocorre é cessão de mão de obra médica ao hospital, essa receita fica fora da equiparação independentemente do tipo societário registrado.
Vale a pena migrar minha PJ para o Simples Nacional?
Depende da sua folha de pagamento e da sua receita. No Simples, a medicina entra por padrão no Anexo V, mas pode acessar o Anexo III, com alíquotas menores, quando a folha (incluindo pró-labore) atinge 28% ou mais da receita bruta dos últimos 12 meses. É preciso simular o caso concreto.
Esse arranjo de plantão pode ser considerado vínculo empregatício?
Essa é uma análise trabalhista separada da discussão tributária tratada aqui, e depende de outros fatores próprios do direito do trabalho. Vale consultar um advogado especializado no tema.
Como faço para saber se a minha PJ está em cessão de mão de obra ou presta serviço com estrutura própria?
Reveja os contratos com os hospitais e a rotina real de trabalho, respondendo quem organiza a escala, quem responde pelo atendimento ao paciente e quem assume os riscos. O ideal é fazer essa análise com contador e advogado antes de qualquer mudança de classificação tributária.
Como podemos ajudar
Transforme este conteúdo em decisão para a sua empresa
A Matos Eduão une contabilidade, assessoria jurídica tributária e BPO financeiro para empresas de Brasília e de todo o Brasil. Fale com a nossa equipe ou conheça nossos serviços.