A partir de 2027, o Simples Nacional cobra o DAS no faturamento, não mais no recebimento. Quem vende a prazo pode pagar imposto antes de receber do cliente.
Em resumo
A partir de 01/01/2027, a Resolução CGSN nº 190/2026 acaba com a possibilidade de pagar o DAS somente quando o dinheiro é recebido. A receita passa a ser reconhecida no momento do faturamento, inclusive em vendas a prazo, adiantamentos e entrega futura. Quem vende parcelado, presta serviço mensal ou trabalha com contratos longos pode passar a pagar imposto antes de receber do cliente.
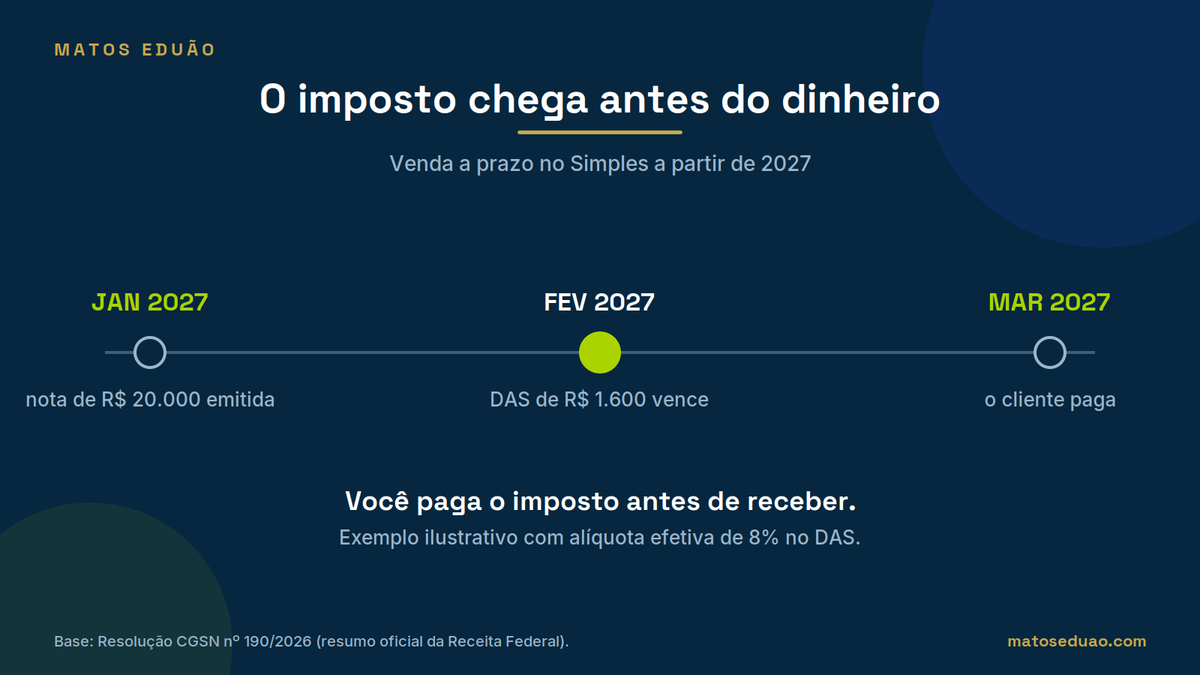
Imagine emitir, em janeiro de 2027, uma nota fiscal de R$ 20.000 para um cliente que só vai pagar em 60 dias. Antes de o dinheiro cair na sua conta, o boleto do seu Simples Nacional já chega cobrando o imposto sobre essa venda.
Parece contraditório, mas é exatamente isso que passa a valer a partir de 2027: o Fisco deixa de esperar você receber para cobrar o DAS. Se sua empresa vende a prazo, parcela no cartão, presta serviço mensal, participa de obras e contratos longos ou recebe adiantamentos, esse é um dos ajustes mais sensíveis da Reforma Tributária para o seu caixa.
Neste artigo você entende o que muda no regime de caixa do Simples Nacional, quem sente mais esse impacto e o que já pode ser feito agora para não ser pego de surpresa. A mudança não afeta só quem vende parcelado: prestadores de serviço com contrato mensal, empresas que fazem obras de longo prazo e negócios que recebem adiantamento de cliente também entram nessa conta.
Este artigo não é um resumo jurídico. É um mapa estratégico.
Sumário
- O que é o regime de caixa no Simples Nacional
- O que muda a partir de 2027
- Hoje × 2027: tabela comparativa
- Quem sente mais esse impacto
- Exemplo prático em R$
- Risco × Oportunidade
- Passo a passo para se preparar
- Perguntas frequentes
O que é o regime de caixa no Simples Nacional?
Regime de caixa é a regra que permite à empresa do Simples Nacional pagar o DAS somente quando o dinheiro da venda entra de fato no caixa, e não quando a nota fiscal é emitida.
Hoje, até 31/12/2026, essa opção está prevista no art. 18, §3º da Lei Complementar 123/2006. Na prática, se você vende a prazo, parcela no cartão ou emite nota para entrega futura, o valor daquela venda só entra na apuração do DAS no mês em que o cliente efetivamente paga.
A partir de 01/01/2027, essa lógica muda com a Resolução CGSN nº 190/2026, que alterou a Resolução CGSN nº 140/2018 para adequar o Simples Nacional à Reforma Tributária do Consumo (resumo oficial da Receita Federal).
A receita passa a ser reconhecida no momento do faturamento — ou seja, quando o documento fiscal é emitido — inclusive em vendas para entrega futura e em valores recebidos antecipadamente. Na prática, acaba a possibilidade de pagar o DAS somente quando o dinheiro entra.
Isso muda o ponto de partida do cálculo do imposto, não a alíquota que sua empresa paga. O que sai de cena é a folga que o regime de caixa dava entre vender e desembolsar o DAS daquela venda.
O imposto virou mais rápido que o seu dinheiro
Pense no seu caixa como uma esteira. Hoje, o imposto só embarca nessa esteira quando o pagamento do cliente chega. A partir de 2027, o imposto embarca no instante em que a nota fiscal sai — e passa a andar mais rápido do que o dinheiro que ainda está no bolso do seu cliente.
É essa distância entre faturar e receber que se transforma no novo ponto de atenção para quem trabalha com prazo, parcelamento ou contratos longos. Quanto maior o prazo médio de recebimento da sua empresa, maior a distância entre o dia em que o imposto vence e o dia em que o dinheiro da venda efetivamente chega.
Hoje (regime de caixa) × 2027 (faturamento)
A tabela abaixo resume, ponto a ponto, o que muda na forma como o imposto do Simples passa a ser cobrado.
| Situação | Hoje (até 2026) | A partir de 2027 |
|---|---|---|
| Quando o imposto nasce | No momento do recebimento | No momento da emissão da nota fiscal |
| Venda a prazo | A venda só entra no cálculo do DAS quando a parcela é paga | A venda entra no cálculo do DAS já no mês do faturamento |
| Adiantamento de cliente | Só compõe o cálculo quando o valor é recebido | Compõe o cálculo assim que a nota é emitida |
| Inadimplência | Imposto ainda não é devido enquanto não há recebimento | Imposto já foi pago, mesmo que o cliente não pague depois |
| Planejamento de caixa | O imposto acompanha o ritmo do que entra no caixa | O imposto pode sair na frente do dinheiro que ainda vai entrar |
Quem sente mais esse impacto
Nem toda empresa do Simples vai notar essa mudança do mesmo jeito. Ela pesa mais para quem tem uma distância grande entre faturar e receber. Alguns perfis merecem atenção redobrada:
- Quem vende parcelado ou no cartão de crédito parcelado, com o dinheiro entrando aos poucos.
- Quem presta serviço mensal e fatura no início do ciclo, antes de prestar o serviço todo.
- Quem trabalha com obras e contratos de longo prazo, com faturamento intermediário e recebimento só no fim.
- Quem recebe adiantamento de cliente e ainda precisa entregar o produto ou serviço.
- Quem emite nota para entrega futura, com a venda faturada antes de sair da empresa.
Exemplo prático: o preço de faturar antes de receber
Este exemplo é hipotético e usa uma alíquota apenas ilustrativa, só para mostrar o efeito no caixa — não é uma alíquota real de nenhuma faixa do Simples.
Suponha uma nota de R$ 20.000 emitida em janeiro de 2027, com o cliente pagando em 60 dias, ou seja, em março. Considerando uma alíquota efetiva ilustrativa de 8% no DAS, R$ 1.600 desse imposto vencem já em fevereiro — antes de o dinheiro da venda ter entrado no caixa.
Agora multiplique esse efeito por uma carteira inteira de clientes: com R$ 150.000 faturados por mês a prazos de 60 dias, são cerca de R$ 12.000 por mês de imposto sendo pagos com recurso próprio ou capital de giro, antes mesmo do recebimento. E se o cliente atrasar ou não pagar, o imposto sobre aquela venda já terá sido recolhido do mesmo jeito.
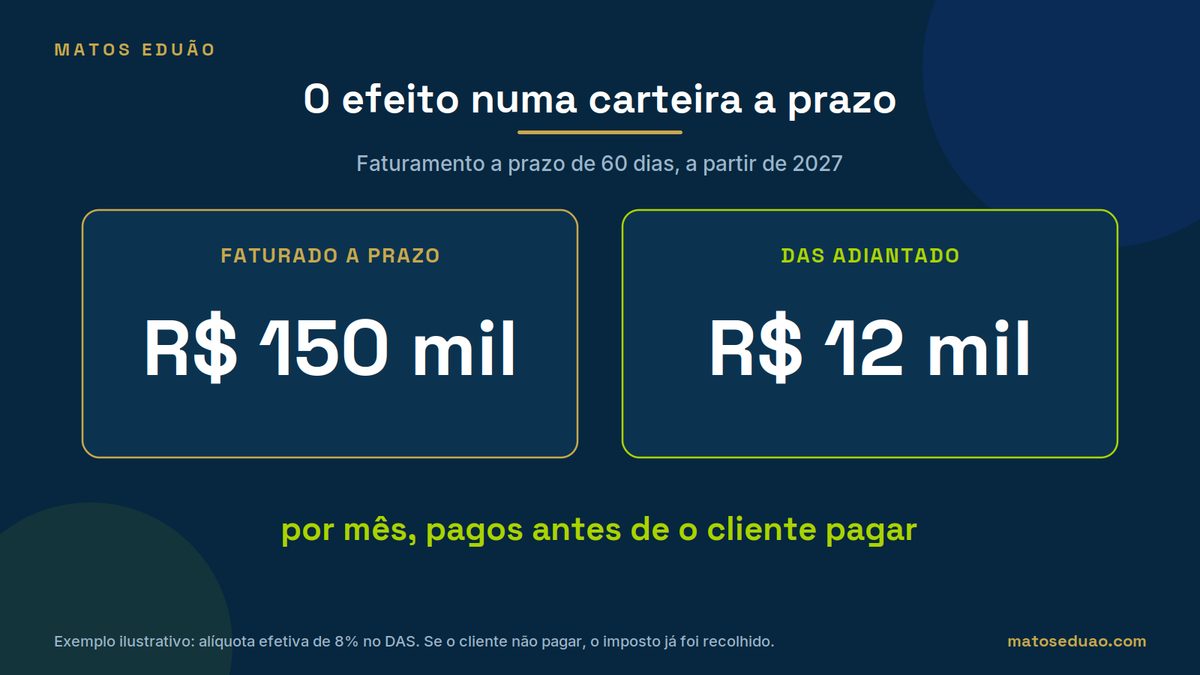
Esse mesmo raciocínio vale para quem presta serviço mensal e fatura no início do ciclo, ou para quem trabalha com obras e contratos longos, faturando etapas antes de receber por elas: quanto maior o valor faturado a prazo, maior a fatia do DAS que passa a sair do bolso da empresa antes de o cliente pagar.
Se sua empresa fatura em 2026 valores que só serão recebidos em 2027, pergunte ao seu contador como ficam essas vendas na transição — esse é um ponto que ainda depende de esclarecimento específico para o seu caso.
Risco × Oportunidade
Risco: pagar o DAS com capital de giro próprio enquanto o cliente ainda não pagou, e continuar pagando esse imposto mesmo se a venda virar inadimplência lá na frente.
Oportunidade: usar esse período de transição até 2027 para rever prazos de recebimento, condições comerciais e política de crédito antes que a nova regra entre em vigor — quem se antecipa chega em 2027 com o caixa já ajustado.
Vale registrar também: a mesma resolução passa a considerar o IBS no sublimite de R$ 3,6 milhões, mantendo o teto de R$ 4,8 milhões para o Simples Nacional.
Prazos para 2027 (Resolução CGSN nº 186/2026): a opção pelo Simples Nacional — e, junto com ela, a escolha de recolher IBS/CBS por dentro ou por fora do DAS — é feita de 1º a 30 de setembro de 2026. Quem se arrepender pode cancelar a opção até 30 de novembro de 2026. Depois disso, a próxima janela para mudar a forma de recolher o IBS/CBS é março de 2027, com efeito no segundo semestre. Entenda a decisão em Simples Nacional na Reforma: a encruzilhada de setembro de 2026.
Passo a passo para se preparar
Cinco frentes concretas para organizar o caixa antes de 2027 chegar:
- Mapeie o prazo médio de recebimento das suas vendas, por cliente e por forma de pagamento.
- Simule como ficaria o DAS se calculado pelo faturamento, e não pelo recebimento, nos últimos meses.
- Revise prazos e condições comerciais: entrada, desconto para pagamento à vista ou no cartão sem parcelamento, antecipação de recebíveis.
- Reforce o capital de giro e organize o fluxo de caixa para esse novo cenário.
- Revise sua política de cobrança e o cadastro de clientes, para reduzir o risco de faturar para quem não paga.
Se sua empresa precisa de apoio para organizar esse fluxo, o BPO financeiro da Matos Eduão ajuda a manter o caixa sob controle diante dessa mudança.
O que fazer com essa informação
O fim do regime de caixa no Simples Nacional muda o momento em que o imposto nasce, mas não muda o que sua empresa pode fazer a respeito. O caminho é diagnosticar o quanto o seu negócio depende de vendas a prazo, planejar os ajustes de prazo e caixa necessários, e executar essas mudanças antes que 2027 chegue.
Conheça a Matos Eduão Soluções Contábeis, sua parceira confiável!
Com profissionais que contam com mais de 40 anos de experiência na contabilidade e mais de 20 anos no direito tributário, a Matos Eduão está no mercado para simplificar a gestão dos negócios e maximizar os resultados dos nossos clientes.
Contamos com uma equipe de especialistas qualificados e prontos para entender as necessidades da sua empresa, desenvolvendo estratégias seguras e eficientes. Oferecemos soluções em:
- Contabilidade Geral
- BPO Financeiro
- Advocatício
- Legalização e Processos
Entre em contato conosco pelo nosso site ou pelo WhatsApp, no canto inferior direito da tela.
Conheça nossos outros artigos e fique sempre à frente nas decisões do seu negócio.
Leia também
Perguntas frequentes
O regime de caixa no Simples Nacional acaba para todo mundo?
Sim, a partir de 01/01/2027 a Resolução CGSN nº 190/2026 muda o momento de reconhecimento da receita para o faturamento, valendo para as empresas do Simples que hoje usam o regime de caixa.
Até quando posso usar o regime de caixa?
A opção pelo regime de caixa vale até 31/12/2026. A partir de 01/01/2027 passa a valer o reconhecimento da receita no momento do faturamento.
Se eu vendo parcelado, o imposto sobre a venda inteira vence de uma vez?
A partir de 2027, a receita é reconhecida no momento da emissão da nota fiscal, o que muda o momento em que ela entra na apuração do DAS — vale conversar com seu contador sobre como isso se aplica ao seu tipo de venda parcelada.
E se o meu cliente não pagar depois que eu já tiver pago o imposto?
Com a receita reconhecida no faturamento, o DAS sobre aquela venda já terá sido recolhido independentemente do recebimento posterior, então a inadimplência passa a pesar diretamente no seu caixa.
O que acontece com o que eu faturar em 2026 e só receber em 2027?
Esse ponto de transição ainda não está detalhado nos materiais oficiais disponíveis — pergunte ao seu contador como ficam as vendas faturadas em 2026 e recebidas em 2027 no seu caso.
O que posso fazer agora para não ser pego de surpresa em 2027?
Mapeie o prazo médio de recebimento das suas vendas, simule o DAS pelo faturamento, revise prazos e condições comerciais, reforce o capital de giro e revise sua política de cobrança antes que a mudança entre em vigor.
Como podemos ajudar
Transforme este conteúdo em decisão para a sua empresa
A Matos Eduão une contabilidade, assessoria jurídica tributária e BPO financeiro para empresas de Brasília e de todo o Brasil. Fale com a nossa equipe ou conheça nossos serviços.