Em 2027 a CBS substitui o PIS e a Cofins. Veja a alíquota calculada pelo TCU, o IBS de 0,1% e como fica o crédito do estoque da sua empresa.
Em resumo
Em 1º de janeiro de 2027, o PIS e a Cofins são extintos e a CBS passa a ser cobrada pela alíquota de referência que o Senado fixar (o TCU calculou 11,3%), reduzida em 0,1 ponto percentual; o IBS fica em 0,1%. Quem apura a CBS no regime regular e tem estoque comprado sem crédito pode ganhar crédito presumido de CBS, apurado até o fim de junho de 2027.
O que é a CBS e o IBS
A CBS (Contribuição sobre Bens e Serviços) é o tributo federal que substitui o PIS e a Cofins. O IBS (Imposto sobre Bens e Serviços) é o imposto de estados e municípios que, ao longo da transição, ocupa o lugar do ICMS e do ISS. Os dois nasceram da Emenda Constitucional 132/2023 e foram regulamentados pela Lei Complementar 214/2025.
Juntos, formam o IVA dual: imposto sobre o consumo cobrado "por fora" do preço, que permite descontar o que foi pago nas compras (o crédito). Em 2027, a CBS deixa de ser teste e passa a pesar no seu caixa.
Imagine fechar o caixa de 2026 com a prateleira cheia. Na manhã seguinte, o PIS e a Cofins embutidos naquelas mercadorias pertencem a tributos extintos. O dinheiro desse estoque ainda é seu, se você souber resgatá-lo.
Este artigo não é um resumo jurídico. É um mapa estratégico da alíquota do IBS e da CBS em 2027: créditos, estoque, preços e o que fazer até dezembro.
1. A virada de 1º de janeiro de 2027: o que muda de verdade?
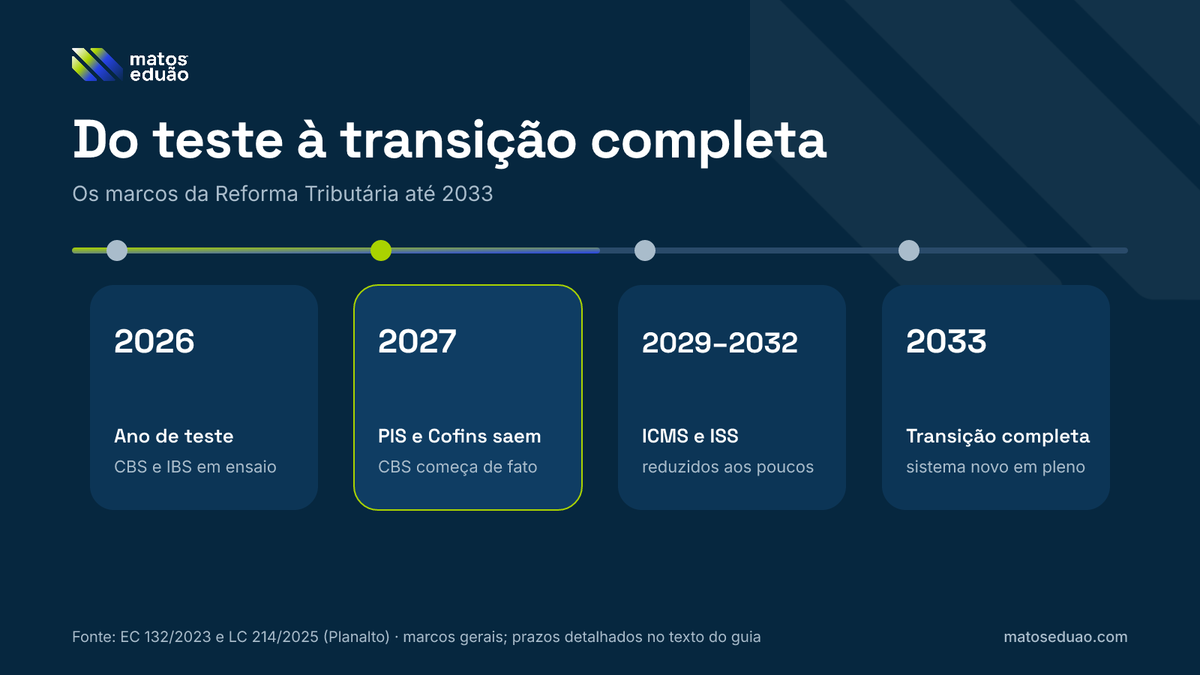
Em 1º de janeiro de 2027, o PIS e a Cofins são extintos e a CBS passa a ser cobrada no lugar deles, agora para valer. O IBS continua simbólico, em 0,1%, e o Imposto Seletivo começa a incidir sobre bens e serviços prejudiciais à saúde ou ao meio ambiente. A mudança vale desde o primeiro dia do ano.
O que diz a lei: a Emenda Constitucional 132/2023 determina que, a partir de 2027, "serão extintas" as contribuições do PIS e da Cofins (art. 126 do ADCT). A Lei Complementar 214/2025 revoga as leis dessas contribuições "a partir de 1º de janeiro de 2027" (art. 542).
2026 foi o ensaio geral: a CBS de 0,9% e o IBS de 0,1% eram compensados com o PIS/Cofins ou dispensados para quem cumpria as obrigações acessórias (LC 214/2025, art. 348). Leia também: Reforma Tributária 2026: o ano de teste do IBS e CBS.
2. Qual será a alíquota da CBS em 2027?
A alíquota da CBS em 2027 ainda não foi fixada oficialmente. A lei manda o Senado aprovar a alíquota de referência com base em cálculo do Tribunal de Contas da União (TCU), que chegou a 11,3% em 28 de outubro de 2026. Sobre o número final, a própria lei desconta 0,1 ponto percentual em 2027 e 2028.
Quem decide e quando: resolução do Senado fixa a alíquota de referência, com base em cálculos do TCU (LC 214/2025, art. 349). Em 2026, os prazos ganharam 45 dias (art. 353, § 2º), e o TCU informou que o Senado tem até 15 de dezembro. Se a fixação passar de 22 de dezembro, vale provisoriamente o cálculo do TCU (art. 349, § 2º).
O desconto: em 2027 e 2028, a CBS é a alíquota fixada "reduzida em 0,1 (um décimo) ponto percentual" (art. 347). Sem lei federal com alíquota própria, vale a alíquota de referência (art. 14, § 3º).
Estimativa (não é número oficial): confirmados os 11,3%, a CBS de 2027 ficaria em torno de 11,2%.
3. E o IBS? O ensaio continua em 0,1%
Em 2027 e 2028, o IBS será cobrado à alíquota de 0,05% estadual mais 0,05% municipal, somando 0,1%. É um valor simbólico, que mantém o sistema em teste enquanto a CBS assume o lugar do PIS e da Cofins. A troca pesada do ICMS e do ISS pelo IBS começa só em 2029 e vai até 2032.
Base legal: LC 214/2025, art. 344, e ADCT, arts. 127 e 128. Repare: a CBS perde 0,1 ponto justamente nos anos em que o IBS soma 0,1%. Leia também: IBS e CBS: seu guia para a transição tributária.
4. 2026 × 2027: a comparação lado a lado
A diferença entre os dois anos é que 2026 foi teste e 2027 é cobrança real. Em 2026, CBS e IBS apareciam na nota, mas eram compensados; em 2027, a CBS substitui o PIS e a Cofins de fato, enquanto o IBS segue simbólico. A tabela resume o que muda em cada tributo, com a base legal.
| Tributo | 2026 | 2027 |
|---|---|---|
| PIS e Cofins | Cobrados normalmente | Extintos (ADCT, art. 126) |
| CBS | 0,9%, compensável com PIS/Cofins (LC 214, arts. 346 e 348) | Alíquota do Senado menos 0,1 ponto (LC 214, art. 347); TCU calculou 11,3% |
| IBS | 0,1% estadual, em teste (art. 343) | 0,05% estadual + 0,05% municipal (art. 344) |
| ICMS e ISS | Sem mudança | Sem mudança; redução a partir de 2029 (ADCT, art. 128) |
| Imposto Seletivo | Não cobrado | Passa a ser cobrado (ADCT, art. 126) |
| Estoque | Sem regra especial | Crédito presumido de CBS, apurado até junho de 2027 (art. 381) |
5. O seu estoque e os créditos de PIS/Cofins na transição
Nada do que você acumulou de PIS/Cofins se perde de forma automática. Saldos de créditos não usados continuam válidos e podem abater a CBS. E quem apura a CBS no regime regular e tem estoque comprado sem crédito, por estar no regime cumulativo ou com produtos monofásicos, pode ganhar crédito presumido de 9,25% sobre o estoque comprado no país, desde que cumpra regras e prazos.
Saldo credor de PIS/Cofins: os créditos não usados "permanecerão válidos e utilizáveis" (LC 214/2025, art. 378). Registrados na escrituração, abatem a CBS ou, cumpridos os requisitos, podem ser ressarcidos ou compensados com outros tributos federais.
Créditos pela depreciação de máquinas continuam, agora como crédito presumido de CBS (art. 380). Devoluções de vendas anteriores a 2027 também geram crédito de CBS (art. 379).
Estoque sem crédito: se em 31/12/2026 sua empresa estava no regime cumulativo (paga PIS/Cofins sem descontar crédito das compras), o estoque de 1º/1/2027 pode gerar crédito presumido de CBS (art. 381). Vale também para produtos com substituição tributária ou cobrança monofásica (concentrada no fabricante). O crédito é para quem apura a CBS no regime regular (art. 381, caput); quem recolhe pela guia do Simples fica fora dessa regra.
O que entra: bens novos, comprados de empresa no Brasil ou importados, para revenda, produção ou serviço. Ficam de fora compras com alíquota zero, isenção ou suspensão, uso e consumo pessoal, ativo imobilizado e imóveis.
As regras (art. 381, §§ 3º e 4º):
- 9,25% sobre o estoque de bens comprados no país;
- apuração até o último dia de junho de 2027;
- uso em 12 parcelas mensais iguais;
- só abate a CBS: não vira dinheiro nem paga outros tributos.
O direito de uso acaba em 5 anos (art. 383). Cabe a ato do governo federal definir como comprovar o estoque, e ele pode "determinar a realização de inventário" (art. 381, § 2º).
Exemplo prático (valores ilustrativos)
Uma loja que estava no regime cumulativo e passa a apurar a CBS no regime regular chega a 1º de janeiro de 2027 com R$ 100.000 em mercadorias novas, compradas de fornecedores brasileiros para revenda.
- Crédito presumido: R$ 100.000 × 9,25% = R$ 9.250.
- Uso mensal: R$ 9.250 ÷ 12 = R$ 770,83 abatidos da CBS, por 12 meses.
- Se R$ 20.000 desse estoque foram comprados com alíquota zero de PIS/Cofins, saem da conta: R$ 80.000 × 9,25% = R$ 7.400.
A Dor e a Oportunidade: sem inventário organizado, esse crédito fica na mesa; com ele, vira caixa em 2027.
6. Preciso reajustar preços? E quem está no Simples?
Talvez: depende da sua margem, não de uma regra geral. A CBS é calculada por fora, sobre o valor da operação, e gera crédito para o cliente empresa, o que muda a conta do preço. Já a empresa do Simples Nacional continua no Simples em 2027, com a CBS no lugar do PIS/Cofins dentro da guia.
Preço por fora: o IBS e a CBS não entram na própria base de cálculo (LC 214/2025, art. 12, § 2º, I). Simule com a alíquota oficial antes de mudar a tabela. Leia também: Reprecificação na Reforma Tributária.
Simples Nacional: o optante segue as regras do Simples (LC 214/2025, art. 41, § 2º), e a CBS passa a integrar a guia única (LC 123/2006, art. 13). Ele pode optar por pagar IBS e CBS por fora, no regime regular (art. 41, § 3º).
A opção é semestral, irretratável no período e feita em setembro (semestre de janeiro) ou março (semestre de julho), conforme regras do Comitê Gestor do Simples Nacional (LC 123/2006, art. 13, § 10). Confirme a janela com seu contador e veja Simples Nacional híbrido em 2027.
7. O plano de ação até dezembro
Até 31 de dezembro de 2026, o empresário tem seis tarefas: saber em qual regime de PIS/Cofins está, levantar o estoque, conferir os créditos já escriturados, simular os preços com a alíquota que o Senado fixar, revisar contratos e sistemas e avaliar a opção do Simples. Sem essas peças, o crédito presumido e a margem de 2027 viram aposta.
- Diagnóstico: confirme com seu contador o seu regime de PIS/Cofins e se você vende produtos monofásicos ou com substituição tributária.
- Inventário da virada: planeje a contagem de 31/12/2026, separando nacional, importado, alíquota zero ou isenção, uso e consumo e imobilizado.
- Créditos em ordem: verifique se os saldos de PIS/Cofins estão registrados na escrituração (art. 378, II).
- Preço: acompanhe a resolução do Senado e refaça a planilha com o número oficial.
- Contratos e sistemas: revise contratos longos e confirme que o sistema de notas estará pronto para a CBS.
- Simples: se vende para empresas, avalie se vale pagar IBS e CBS por fora.
8. Conclusão: mudança de paradigma, não apenas de alíquota
A alíquota do IBS e da CBS em 2027 é só a parte visível da virada. Quem atravessa bem esse ano tem regime conhecido, estoque contado, créditos registrados e preço simulado.
A Reforma não é um monstro; é um gatilho de profissionalização: diagnosticar, planejar e executar. Para o caminho completo até 2033, siga para o Guia da Reforma Tributária para Empresários e a página Reforma Tributária.
Conheça a Matos Eduão Soluções Contábeis, sua parceira confiável!
Com profissionais que contam com mais de 40 anos de experiência na contabilidade e mais de 20 anos no direito tributário.
- Contabilidade Geral
- BPO Financeiro
- Advocatício
- Legalização e Processos
Quer falar com um especialista sobre o estoque e os créditos da sua empresa? Use o WhatsApp (61) 99510-5050, no canto inferior direito, ou clique em Entre em Contato.
Fontes oficiais citadas: Lei Complementar 214/2025 (Planalto) · Emenda Constitucional 132/2023 (Planalto) · TCU, notícia de 28/10/2026
Perguntas frequentes
Qual a alíquota da CBS em 2027?
Ainda não há número oficial: o Senado tem até 15/12/2026 para fixar a referência, e o TCU calculou 11,3%. A lei desconta 0,1 ponto em 2027; confirmados os 11,3%, seriam cerca de 11,2% (estimativa).
O IBS já é cobrado em 2027?
Sim, de forma simbólica: 0,05% estadual mais 0,05% municipal (0,1%) em 2027 e 2028. A troca do ICMS e do ISS começa em 2029.
O PIS e a Cofins acabam em 2027?
Sim, a partir de 1º de janeiro de 2027 (EC 132/2023 e LC 214/2025, art. 542). Saldos de crédito antigos continuam valendo.
O que acontece com o crédito de PIS/Cofins do meu estoque?
Saldos escriturados continuam válidos e abatem a CBS. Para quem apura a CBS no regime regular e estava no regime cumulativo ou tem produtos monofásicos, o estoque de 1º/1/2027 pode gerar crédito presumido de 9,25% (bens comprados no país), apurado até junho de 2027 e usado em 12 parcelas.
Empresa do Simples muda em 2027?
Continua no Simples, com a CBS no lugar do PIS e da Cofins na guia única. Pode optar por pagar IBS e CBS por fora, em janelas semestrais; confirme o prazo com seu contador.
Preciso reajustar preços para 2027?
Depende da sua margem e dos créditos. Como a CBS é cobrada por fora, refaça a conta com a alíquota oficial antes de mexer na tabela.
Como podemos ajudar
Transforme este conteúdo em decisão para a sua empresa
A Matos Eduão une contabilidade, assessoria jurídica tributária e BPO financeiro para empresas de Brasília e de todo o Brasil. Fale com a nossa equipe ou conheça nossos serviços.