A partir de 2027, juros e multa cobrados do cliente atrasado entram na receita tributável e precisam de nota de débito. Entenda o que muda no seu Simples Nacional e como se organizar.
Em resumo
A partir de 1º de janeiro de 2027, juros, multas e acréscimos cobrados de clientes atrasados passam a compor a receita bruta do Simples Nacional e precisam ser formalizados por nota de débito. Isso aumenta o DAS do mês e também a receita bruta dos últimos 12 meses (RBT12). O ideal é revisar contratos, configurar o ERP para emitir a nota de débito e alinhar o procedimento com a contabilidade antes do início de 2027.
Imagine uma loja de material de construção que vende R$ 10.000 em um boleto parcelado. O cliente atrasa 30 dias e paga com multa e juros. O dono só respira aliviado: recebeu o principal, recebeu o extra, e o caixa do mês fechou. Até aqui, nada de novo.
A partir de 1º de janeiro de 2027, esse mesmo juro e essa mesma multa cobrados do cliente atrasado ganham um destino que muita empresa do Simples Nacional ainda não colocou no radar: eles entram na receita tributável do mês em que são recebidos, e precisam ser documentados por uma nota de débito. Ignorar isso não muda a lei — só aumenta o risco de calcular o imposto errado sem perceber.
Este artigo não é um resumo jurídico. É um mapa estratégico.
Sumário
- O que é nota de débito?
- Por que juros e multa vão pagar imposto em 2027
- Como fica: até 2026 x a partir de 2027
- Nota de débito x nota de crédito
- Os motivos oficiais de nota de débito e de crédito
- Quanto isso pesa no seu caixa
- Passo a passo para se preparar
- Risco x Oportunidade
- Perguntas frequentes
O que é nota de débito?
Nota de débito é o documento fiscal que complementa ou aumenta o valor de uma nota já emitida — por exemplo, para cobrar juros e multa depois da venda —, e que a partir da Reforma Tributária passa a ter efeito direto no cálculo do imposto.
Na prática, funciona como um adendo à nota original: a venda já foi faturada, mas depois surge um valor extra — o encargo por atraso — que precisa ser formalizado à parte. É diferente de emitir uma nova nota de venda: a nota de débito não vende nada, ela ajusta um valor que já tinha sido faturado antes.
Por que juros e multa vão pagar imposto em 2027
A mudança nasce na Lei Complementar 214/2025, que criou o IBS e a CBS dentro da Reforma Tributária. O art. 12, §1º, inciso II, da lei define que o valor da operação — a base de cálculo desses dois tributos — compreende "juros, multas, acréscimos e encargos". O parágrafo seguinte, que lista o que fica de fora da base de cálculo, não exclui juros de mora: eles simplesmente entram na conta.
O Decreto 12.955/2026, que regulamenta a CBS, repete a mesma regra no art. 13, §1º, inciso II. E a Resolução CGSN nº 190/2026 — que altera a Resolução CGSN nº 140/2018, a norma que organiza o dia a dia do Simples Nacional — trouxe a peça que faltava para as micro e pequenas empresas.
O art. 2º, §4º, inciso VI, da Resolução CGSN nº 140/2018, passa a incluir "juros, multas, acréscimos e encargos" na receita bruta do Simples Nacional. O §8º do mesmo artigo confirma que essa receita é reconhecida no mês do faturamento, e o §9º-A, inciso II, deixa explícito que faturamento inclui a emissão de documento que altere, complemente ou modifique os valores de um documento fiscal já emitido, "inclusive nota de débito".
Em resumo: o juro e a multa que você cobra do cliente atrasado deixam de ser um extra que só passa pelo seu caixa e passam a compor a receita bruta do mês, com IBS e CBS embutidos no cálculo — a mesma lógica da transição entre PIS, Cofins e ISS e o novo modelo de IBS e CBS, que já está em curso.
Essa mudança chega junto com outra que também pega o Simples de surpresa: o fim do regime de caixa no Simples Nacional a partir de 2027. As duas seguem a mesma direção — menos margem para deixar valores fora da apuração do mês em que a receita é reconhecida.
Vale uma ressalva: a própria Resolução ainda mantém um dispositivo antigo sobre juros de mora em outro trecho da norma; por isso, o ideal é alinhar o procedimento exato com a contabilidade antes de emitir a primeira nota de débito de 2027.
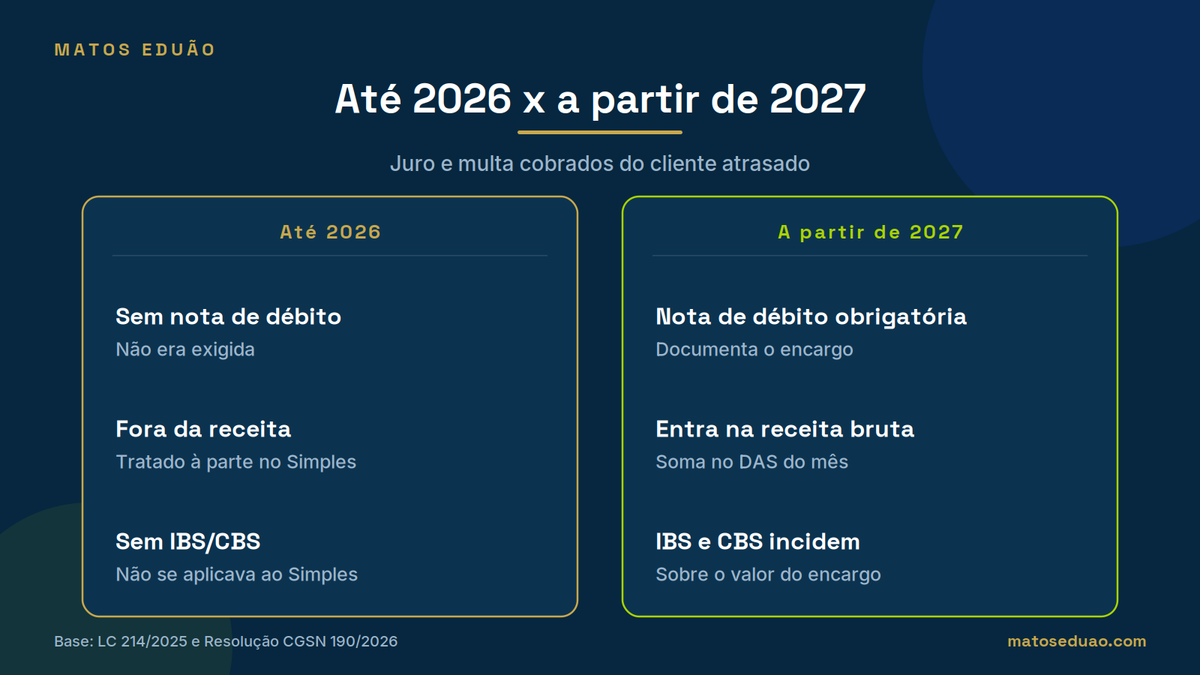
Como fica: até 2026 x a partir de 2027
A tabela abaixo resume, lado a lado, o que muda na prática para quem cobra juros e multa de cliente atrasado.
| Item | Até 2026 | A partir de 2027 |
|---|---|---|
| Documento | Muitas vezes sem documento formal, ou só um recibo/boleto | Nota de débito (finalidade débito) |
| Entra na receita do Simples? | Não: juros e multa por atraso ficam fora da receita bruta | Sim, compõe a receita bruta do mês |
| IBS/CBS? | Não, para quem é do Simples | Sim, incidem sobre o valor do encargo |
| Quando o imposto nasce | Não entrava no DAS | No mês do faturamento da nota de débito |
| O que o ERP/emissor precisa fazer | Registrar o recebimento no financeiro | Emitir a nota de débito e lançá-la na apuração do DAS |
Nota de débito x nota de crédito
A nota de débito tem uma espécie de irmã oposta: a nota de crédito. Enquanto a nota de débito aumenta o valor já faturado — como no caso de juros e multa —, a nota de crédito reduz esse valor, por exemplo quando a empresa concede um desconto depois da venda ou aceita uma devolução parcial. As duas formalizam ajustes sobre um documento fiscal já emitido; a diferença está no sentido do ajuste.
| Nota de débito | Nota de crédito | |
|---|---|---|
| Para que serve | Aumentar o valor já faturado | Reduzir o valor já faturado |
| Exemplo | Juros e multa por atraso no pagamento | Desconto concedido ou devolução parcial |
| Efeito no imposto | Soma receita no mês da emissão | Pode reduzir a base de cálculo do ajuste |
Na NF-e, o ajuste por juros e multa é feito como nota de débito, com finalidade "débito" e o tipo 04 "Multa e juros", conforme a Nota Técnica 2025.002 do Portal da NF-e. Quem presta serviço e emite NFS-e segue o mesmo raciocínio, com o código 04 "Multa e juros" definido pela NT SE/CGNFS-e 003/2025.
Existem outras hipóteses de nota de débito e de crédito no dia a dia da empresa — e a lista oficial ajuda a entender por que o assunto vai além de juros e multa.
Os motivos oficiais: quando emitir nota de débito ou nota de crédito
A nota de débito e a nota de crédito passaram a ser finalidades próprias da NF-e, e cada uma precisa informar o seu motivo, escolhido numa lista fechada. O Ajuste SINIEF nº 49/2025, aprovado pelo Confaz em 9 de dezembro de 2025, definiu as hipóteses ligadas ao ICMS: venda para entrega futura com pagamento antecipado, perda em estoque, redução de valores e retorno por recusa na entrega. A Nota Técnica 2025.002 do Portal da NF-e trouxe a lista completa, incluindo os motivos ligados ao IBS e à CBS, como multa e juros.
A obrigatoriedade dessas regras foi adiada pelo Ajuste SINIEF nº 27/2026 (DOU de 14/08/2026) e passa a valer em 1º de janeiro de 2027 — o mesmo dia em que o Simples Nacional muda. Ou seja: janeiro é o mês em que o seu sistema precisa estar pronto.
| Código | Motivo | Quando aparece na empresa |
|---|---|---|
| 01 | Transferência de créditos para cooperativas | Cooperativa que repassa crédito de IBS/CBS aos cooperados |
| 02 | Anulação de crédito por saídas imunes ou isentas | Estorno do crédito da compra usada numa venda sem imposto |
| 03 | Débitos de notas não processadas na apuração | Nota que ficou fora da apuração e precisa ser lançada |
| 04 | Multa e juros | Cliente pagou com atraso e o encargo foi recebido |
| 05 | Transferência de crédito na sucessão | Incorporação, fusão ou cisão que transfere créditos |
| 06 | Pagamento antecipado | Cliente paga antes da entrega (venda para entrega futura) |
| 07 | Perda em estoque | Mercadoria perecida, perdida, furtada ou roubada |
| 08 | Desenquadramento do Simples Nacional | Ajuste dos tributos quando a empresa sai do Simples |
| Código | Motivo | Quem emite / quando |
|---|---|---|
| 01 | Multa e juros | O cliente, quando o fornecedor não emitiu a nota de débito |
| 02 | Apropriação de crédito presumido de IBS na Zona Franca de Manaus | Casos específicos da ZFM |
| 03 | Retorno por recusa total na entrega ou destinatário não localizado | O fornecedor, quando a mercadoria volta |
| 04 | Redução de valores | O fornecedor, quando não dá mais para cancelar a nota (ex.: desconto dado depois) |
| 05 | Transferência de crédito na sucessão | A empresa sucessora |
| 06 | Retorno por recusa parcial na entrega | O fornecedor, quando parte da mercadoria volta |
O detalhe que fecha a porta do "deixa para lá": se o fornecedor não emitir a nota de débito de multa e juros, o próprio cliente PJ pode emitir uma nota de crédito do tipo 01 para aproveitar o crédito de IBS e CBS — e o fornecedor precisa dar o aceite por evento eletrônico, o que lança o débito na apuração dele. Na prática, o encargo vai aparecer de um jeito ou de outro. É melhor que apareça pela sua nota, no seu controle.
Para quem é do comércio, três motivos vão aparecer com frequência além de multa e juros: pagamento antecipado (débito 06), perda em estoque (débito 07) e redução de valores (crédito 04). Vale revisar com a contabilidade como o seu sistema vai tratar cada um antes de janeiro.
Quanto isso pesa no seu caixa
Um exemplo hipotético ajuda a dimensionar o impacto. Imagine uma empresa do Simples que vendeu R$ 10.000 em um boleto. O cliente atrasa 30 dias e paga com multa de 2% (R$ 200) mais juros de 1% ao mês (R$ 100) — R$ 300 de encargo. A empresa emite uma nota de débito de R$ 300 no mês em que recebe o pagamento.
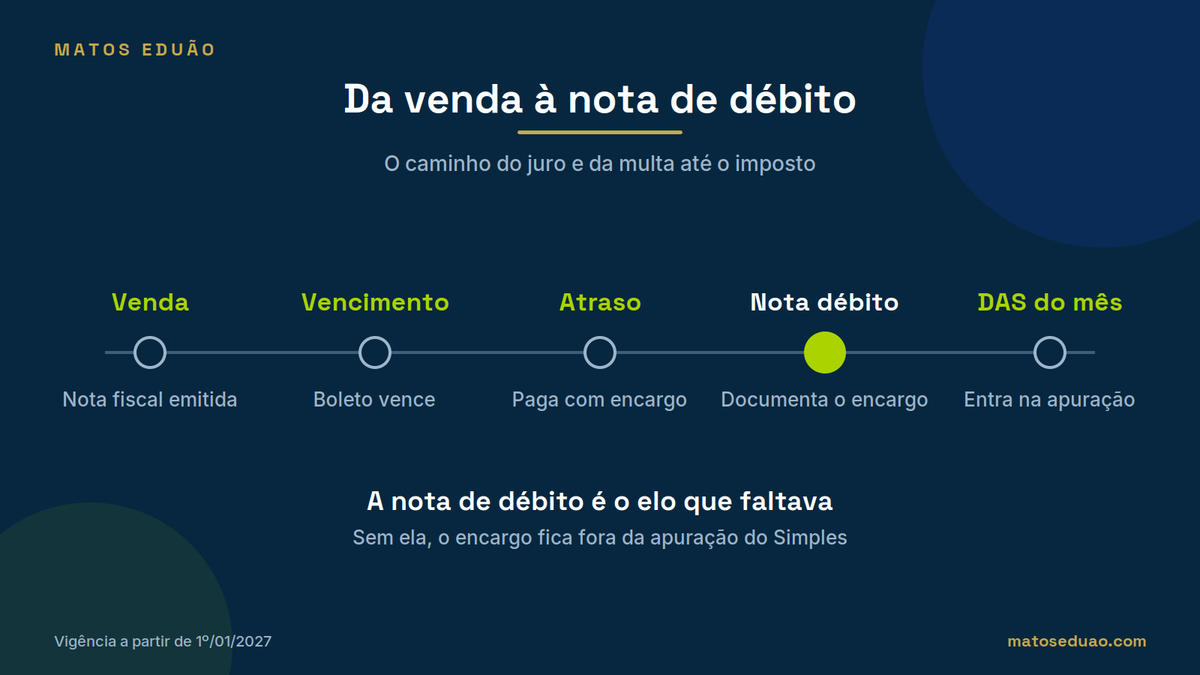
Com uma alíquota efetiva ilustrativa de 8% no DAS — não é a alíquota de nenhuma faixa real, cada empresa tem a sua e ela varia conforme o Anexo e o faturamento —, esses R$ 300 gerariam R$ 24 a mais de imposto naquele mês. Isolado, parece pouco. O problema é a escala.
Considere uma empresa com R$ 400.000 recebidos em atraso ao longo do ano, com um encargo médio de 3% sobre esses valores — R$ 12.000 de juros e multa somados no ano. Com a mesma alíquota ilustrativa de 8%, isso representa R$ 960 a mais de DAS no ano. E não para por aí: esses R$ 12.000 também entram na receita bruta dos últimos 12 meses (RBT12), a métrica que define em qual faixa do Simples a empresa se enquadra — o que pode empurrar a alíquota de toda a receita para cima, não só a do encargo. Se a sua empresa está perto do topo de uma faixa, vale simular esse efeito com a contabilidade e entender também o que muda no Simples Nacional híbrido a partir de 2027.
Passo a passo para se preparar
- Revise as cláusulas de multa e juros nos contratos, boletos e carnês da sua empresa.
- Configure o ERP ou o emissor de notas para gerar a nota de débito automaticamente ao receber encargos por atraso.
- Concilie os recebimentos do banco e do boleto com as notas de débito emitidas, mês a mês.
- Separe, na gestão financeira, o que é receita principal e o que é encargo por atraso.
- Reavalie a política de cobrança: em alguns casos, oferecer desconto por pontualidade pode compensar mais do que receber juros e multa que agora também pagam imposto.
- Alinhe o procedimento com a contabilidade antes de janeiro de 2027, para não errar o primeiro DAS do ano com nota de débito.
Risco x Oportunidade
- Risco: continuar recebendo juros e multa sem emitir nota de débito e sem levar esse valor à receita bruta do mês deixa a apuração do Simples incompleta, com reflexo direto no DAS e na RBT12.
- Oportunidade: empresas que organizam esse fluxo agora — contrato, emissão da nota de débito e conciliação — entram em 2027 com o financeiro e o fiscal já conversando entre si, sem sustos no fechamento do primeiro mês do ano.
O que separa os dois cenários não é o tamanho da empresa, e sim o quanto o processo de cobrança está documentado e integrado à emissão de notas fiscais.
Diagnosticar, planejar e executar
A Resolução CGSN nº 190/2026 não inventou uma cobrança nova: ela apenas deixou expresso que o juro e a multa que sua empresa já cobra do cliente atrasado passam a ter efeito tributário, e que esse efeito precisa ser formalizado por uma nota de débito.
O caminho responsável é diagnosticar como está hoje o fluxo de cobrança de encargos na sua empresa, planejar a emissão de notas de débito junto com o ERP e a contabilidade, e executar a mudança antes de janeiro de 2027 — sem deixar para revisar contrato e sistema depois que o primeiro DAS do ano já tiver sido calculado.
Conheça a Matos Eduão Soluções Contábeis, sua parceira confiável!
Com profissionais que contam com mais de 40 anos de experiência na contabilidade e mais de 20 anos no direito tributário, a Matos Eduão está no mercado para simplificar a gestão dos negócios e maximizar os resultados dos nossos clientes.
Contamos com uma equipe de especialistas qualificados e prontos para entender as necessidades da sua empresa, desenvolvendo estratégias seguras e eficientes. Oferecemos soluções em:
- Contabilidade Geral
- BPO Financeiro
- Advocatício
- Legalização e Processos
Entre em contato conosco pelo nosso site ou pelo WhatsApp, no canto inferior direito da tela.
Conheça nossos outros artigos e fique sempre à frente nas decisões do seu negócio.
Leia também
Perguntas frequentes
O que é nota de débito?
É o documento fiscal que complementa ou aumenta o valor de uma nota já emitida, como no caso de juros e multa cobrados depois da venda. A partir de 2027, esse valor entra na receita tributável do mês em que a nota de débito é emitida.
Quem emite a nota de débito de juros e multa?
Quem cobra o encargo por atraso: o fornecedor da mercadoria ou o prestador do serviço que recebeu o pagamento com juros e multa. Na NF-e, a nota sai com finalidade "débito" e tipo 04 "Multa e juros"; na NFS-e, com o código 04 equivalente.
Juros e multa por atraso sempre pagaram imposto no Simples?
Não da mesma forma. A Resolução CGSN nº 190/2026 passou a incluir expressamente juros, multas, acréscimos e encargos na receita bruta do Simples, com efeitos a partir de 1º de janeiro de 2027.
Preciso emitir nota de débito para qualquer atraso, mesmo de poucos dias?
A regra vale para o encargo cobrado do cliente, qualquer que seja o valor. Vale alinhar com a contabilidade um fluxo prático para emitir a nota de débito sempre que houver cobrança de juros ou multa por atraso.
O valor da nota de débito afeta minha faixa do Simples?
Sim. Além de compor a receita do mês para o cálculo do DAS, o valor também entra na receita bruta dos últimos 12 meses (RBT12), métrica usada para definir a faixa e a alíquota da empresa.
Nota de débito é a mesma coisa que nota de crédito?
Não. A nota de débito aumenta o valor já faturado, como no caso de juros e multa. A nota de crédito faz o caminho inverso: reduz o valor faturado, como em um desconto concedido ou uma devolução parcial.
Como podemos ajudar
Transforme este conteúdo em decisão para a sua empresa
A Matos Eduão une contabilidade, assessoria jurídica tributária e BPO financeiro para empresas de Brasília e de todo o Brasil. Fale com a nossa equipe ou conheça nossos serviços.